Новые
технологии круто изменили финансовый сектор и систему платежей в целом, сделав
ее проще, быстрее, удобнее. Это, в свою очередь, серьезно влияет и на развитие
всей мировой экономики.
Что
меняется и чего ждать?
Думаю,
красноречивее всего на эти вопросы ответят исследования Всемирного банка. За
последние несколько лет он подготовил серию отчетов, посвященных механизмам
financial inclusion (с англ. – финансовая доступность). Сам этот термин
означает условия, при которых и частным лицам, и бизнесу обеспечен одинаково
легкий и быстрый доступ к финансовым технологиям (интернет-банкингу, электронным
платежам и т.д.). Эксперты Всемирного банка отмечают, что именно благодаря
этому возможна эффективная борьба с бедностью населения и экономический рост.
В частности, в отчете Financial Inclusion. Europe and
Central Asia Economic Update подчеркивается
очевидная взаимосвязь между уровнем проникновения финансовых технологий и
качеством жизни населения. Чем выше одно – тем выше и другое. Это подтверждают
эксперименты. В 2016 году, например, в Кении обнаружили, что после того, как
местные домохозяйства получили возможность хранить и пересылать средства через
мобильные приложения, уровень их сбережений вырос на 20%, а общий уровень
бедности в стране снизился на 22%.
Почему так
происходит? Потому что новые финансовые технологии дают людям новые возможности
для накопления, сохранения и распоряжения своими деньгами. В случае с Украиной
это можно проиллюстрировать на примере того же «Привата 24». Многие наверняка в
курсе, что в этом приложении есть инструмент «Копилка». Он позволяет
автоматически откладывать на цифровой счет часть денег, поступающих
пользователю, не требуя усилий со стороны последнего.
С функцией
накопления неплохо справляются и разного рода депозиты, которые тоже легко
открываются через приложение. Да, с помощью этих инструментов вы не насобираете
много. Но вы и не спустите все разом, как это часто случается с наличкой. Таким
вот нехитрым образом финансовые технологии приучают нас экономить часть денег и
распоряжаться ими осознаннее.
А еще они
существенно ускоряют и упрощают платежи, что облегчает решение бытовых задач и
повышает мобильность людей. Если раньше, например, чтобы куда-то поехать, вам
нужно было сначала купить билет на вокзале, а для этого приехать на этот вокзал
лично, то теперь вы все вопросы решаете через интернет за 5 минут. Съездить
куда-то даже просто в выходные сейчас стало проще.
Как
следствие, люди больше путешествуют, больше тратят на такие поездки, финансируя
соответствующие компании. Те больше зарабатывают и больше платят налогов в
госбюджет. И такая схема работает не только в сфере туризма, но и вообще везде,
где есть возможность приобретать что-то без помощи налички (питание, одежда,
образование и др.). Как следствие, экономика тоже растет.
По этим
причинам Всемирный банк и считает финансовую доступность одним из главнейших
драйвером экономического развития в будущем. Несколько лет назад он даже
инициировал проект под названием Universal
Financial Access (Всемирный
финансовый доступ). Его цель – обеспечить к 2020 году всем людям свободный
доступ хотя бы к простейшим финансовым технологиям, таким как банковская карта.
По
статистике Всемирного банка, около 1,7 млрд взрослых людей в мире (31% от всего
населения) вообще не имеет собственного счета в банке и уж тем более не
пользуется другими финансовыми возможностями.
О чем это говорит? О том, что мир будет дальше уходить в безнал и
все больше отказываться от наличности. Но это, впрочем, не значит, что ее
заменит биткоин или что-то еще.
Финтехи и
банки
Глашатаями
перемен в финансовом мире стали так называемые финтех-стартапы. Украинскому
пользователю наверняка известны такие сервисы как Liqpay, Easypay или IBox, но
в целом в стране действует более 80 финтех-компаний. Большинство из них, впрочем,
предлагает узкий спектр услуг. Обычно в сфере платежей и денежных переводов или
онлайн-кредитования. В то время, как в развитых западных странах финтехи с
помощью цифровых технологий разрабатывают сложные В2В-решения. Уже есть
алгоритмы для противодействия отмыванию денег, сервисы разработки бизнес-плана
для получения кредитов, инструменты по оценке инвестиционных проектов и многое
другое.
Финтехи
демонстрировали настолько впечатляющие результаты, что пару лет назад всерьез
говорили о том, что в будущем они вытеснят банки и заменят их. Бум пришелся на
2014-2015 гг., когда сумма инвестиций в отрасль выросла в три раза по сравнению
с предыдущими годами. Но сейчас истерия прошла. Стало очевидно, что финтехи не
способны полноценно конкурировать с банками, которые, поняв тренд, с успехом
стали разрабатывать свои финансовые решения.
Причин
провала финтехов несколько. Это и большее доверие клиентов к банкам (куда вы с
большей вероятностью понесете свои деньги – в стартап или организацию с
многолетней историей?), и законодательные риски. Так, стартапу, желающему
осуществлять переводы с карты на карты пользователей, с каждой операции нужно
платить комиссии Visa и MasterCard, а также – банку-эквайеру. А вот сами банки
в такой ситуации платить не должны, потому что являются принсипалами Visa и
MasterCard.
Конкурировать
в таких условиях практически нереально.
Но такая ситуация не означает и того, что финтехи исчезнут. Сейчас
наблюдается интересное явление – симбиоз банков и финтехов. Первые либо
покупают/поглощают вторых, либо работают на условиях партнерства. Вероятно, за
таким сотрудничеством и стоит будущее. У банков есть опыт, связи и клиенты. У
финтехов – технологии. Объединив свои сильные стороны, они смогут работать с
наибольшей эффективностью.
Блокчейн
вне зоны доступа
Судьба
блокчейн-технологии чем-то напоминает финтехи. В 2015-м ей сулили большое
будущее в финансовом сегменте, уверяли даже, что мы все будем платить через
блокчейн биткоином, а все остальные сервисы вымрут как ненужные. Но в
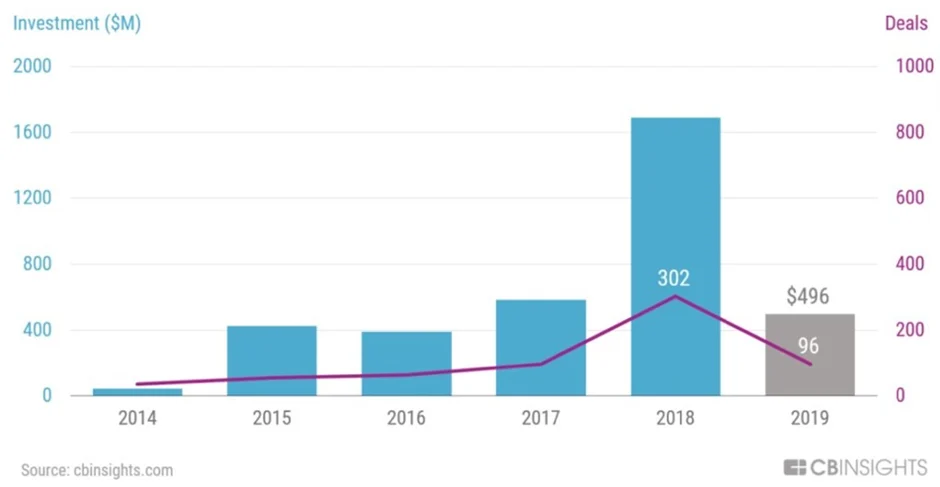
последние месяцы наблюдается противоположная ситуация. Готовых разработок на
блокчейне так и не появилось. Большинство из них носят либо нишевый характер,
либо так и остались на стадии разработки. Это повлекло отток инвестиций из
сегмента. По графику ниже видно, что спад наблюдается резкий, а наибольшей пик
был в прошлом году.
В 2019
году, очевидно, развитие блокчейна стоит ожидать в нескольких направлениях.
Это, во-первых, в нишевых приложениях, где технология уже себя показала. А,
во-вторых, в инновационных разработках с долгосрочной перспективой реализации.
То есть в проектах, которые изначально не обещают быстрой капитализации. Согласитесь,
это далеко от тех революционных перемен, о которых нам рассказывали еще год-два
назад. Конечно, ситуация может в любой момент измениться. Возможно, завтра
появится стартап, который сможет весь мир уже через год поставить на
блокчейн-рельсы. Но пока об этом говорить не приходится.
Подводя
итоги
Финансовая
система меняется и будет меняться дальше. Новые разработки в этом сегменте
будут способствовать появлению все новых и новых финансовых услуг, меняя и нашу
жизнь, и мировую экономику в целом. Но все эти изменения представляют собой не
сколько создание нового и отказ от старого, сколько модернизацию старого.
Интенсивную, глубокую, но все же модернизацию. Поэтому ожидать чего-то столько
неожиданного, как исчезновение банков и массовый переход на блокчейн не стоит.
В ближней и среднесрочной перспективе точно.
Матеріал підготований у межах спецпроєкту ADASTRA DIGITAL.
Автор – Артем Ковбель, партнер Kreston
GCG, голова департаменту Forensic