Глобальні викиди парникових газів, спричинені антропогенною діяльністю, зростали в середньому майже на 1,5% щорічно з 1990 року, і перевищили рівень 1990 року майже на 65% у 2024 році. Серед шести основних економік, які сукупно забезпечували 61,8% світових викидів парникових газів у 2024 (Китай, США, Індія, ЄС, Росія та Індонезія), лише Європейський Союз скоротив свої викиди порівняно з попереднім роком (-1,8%), тоді як обсяги інших або залишилися майже незмінними (Китай +0,8%; США +0,4%), або продовжували зростати (Індія +3,9%; Росія +2,5%, Індонезія +5%).
Зважаючи на зазначені вище факти, перехід до зеленої енергетики є одним із визначальних процесів світової економіки ХХІ століття. ЄС позиціонує себе як лідера цього переходу, зокрема через те, що відіграв провідну роль у розробці та ухваленні Паризької кліматичної угоди 2015 року. Цей крок зробив ЄС першим великим економічним блоком, що взяв на себе юридичні обов’язки зі скорочення викидів парникових газів. Надалі ЄС закріпив це лідерство ухваленням “Європейського зеленого курсу” та амбітною метою досягнення кліматичної нейтральності до 2050 року.
Повномасштабне вторгнення Росії в Україну додатково актуалізувало для ЄС питання скорочення залежності від російських енергоносіїв та спонукало пришвидшити перехід до зеленої енергетики.
Досягнення вищезазначених кліматичних цілей вимагає масштабного розгортання технологій відновлюваної енергетики (сонячних панелей, вітрових турбін, акумуляторів та електролізерів), виробничі ланцюги яких значною мірою зосереджені в Китайській Народній Республіці, що ставить перед ЄС питання про те, як поєднати досягнення кліматичних цілей із необхідністю зменшити технологічну залежність від фактично одного постачальника.
Зелений енергетичний перехід як фактор трансформації міжнародної безпеки
Історично традиційні механізми енергетичної безпеки, наприклад, стратегічні резерви, диверсифікація постачальників, довгострокові контракти, формувалися насамперед навколо ринку нафти й газу з їхньою відносно прозорою структурою видобутку й транспортування. Перехід до чистої енергетики суттєво змінює традиційне розуміння енергетичної безпеки, оскільки ланцюги постачання технологій чистої енергетики влаштовані інакше: вони складніші, менш прозорі. До того ж виробництво більшості технологій чистої енергетики та сировини, необхідної для їхнього виготовлення, характеризується вищим рівнем географічної концентрації, ніж постачання нафти чи природного газу, що особливо стосується критично важливих мінералів, необхідних для виробництва обладнання та інфраструктури чистої енергетики.
Видобуток літію, кобальту та рідкісноземельних елементів значною мірою зосереджений у невеликій кількості країн: 3 найбільші виробники забезпечують понад 3/4 світового виробництва. У деяких випадках одна країна контролює близько половини світового видобутку. Наприклад, ПАР та Демократична Республіка Конго забезпечують близько 70% світового видобутку платини та кобальту відповідно. Видобуток міді та нікелю є більш географічно диверсифікованим: у 2019 році близько половини світового виробництва міді припадало на Чилі, Перу та Китай, а виробництва нікелю – на Індонезію, Філіппіни та Росію.
Показово, що за даними щорічного звіту ІЕА Global Critical Minerals Outlook, концентрація ринків критичних матеріалів не знижується, а тільки зростає: середня частка 3 найбільших виробників міді, літію, нікелю, кобальту, графіту та рідкісноземельних елементів зросла з близько 82% у 2020 році до 86% у 2024 році, причому практично весь приріст світових поставок забезпечувався одним провідним виробником – Китаєм (за винятком нікелю, де такою країною є Індонезія). Іншими словами, замість очікуваного зменшення геополітичних ризиків, притаманних епосі викопного палива, енергетичний перехід продукує нову форму залежності, але яка тепер зосереджена в зелених технологіях Китаю, а не в родовищах нафти Перської затоки.
Хоча частка Китаю у видобутку рідкісноземельних елементів значно знизилася з понад 80% у середині 2010-х років до приблизно 60% у 2019 році внаслідок відкриття нових родовищ в Австралії, М’янмі та інших країнах.
У цілому Китай домінує на більшості етапів виробництва технологій чистої енергетики. Найвищий рівень концентрації спостерігається на етапах переробки та рафінування мінеральної сировини. Китай домінує практично на всіх напрямках: його частка у світових потужностях з рафінування становить близько 35% для нікелю (і є ще вищою з урахуванням діяльності китайських компаній в Індонезії), 50-70% для літію та кобальту, а також майже 90% у переробці рідкісноземельних елементів, що включає перетворення видобутої сировини на оксиди, метали та постійні магніти.
На рівні готової продукції ця концентрація вже сягнула критичних показників: на Китай припадає близько 85% світових виробничих потужностей у ланцюгах постачання сонячної енергетики, 80% – літій-іонних акумуляторів, 95% виробництва кремнієвих пластин (PV wafers) і 97% анодних матеріалів.
Головним наслідком домінування Китаю у сфері зеленої енергетики є те, що концентрація виробництва в Китаї підвищує вразливість імпортозалежних економік до перебоїв у поставках, що у свою чергу, актуалізує питання стійкості ланцюгів постачання як одного із ключових аспектів економічної безпеки. За оцінками ІЕА, жодних серйозних змін у безпеці глобальних ланцюгів постачання технологій чистої енергії не відбудеться до кінця поточного десятиліття з огляду на вже узгоджені виробничі й гірничодобувні проєкти та прогнози розвитку ринку, сформовані на основі чинної державної політики.
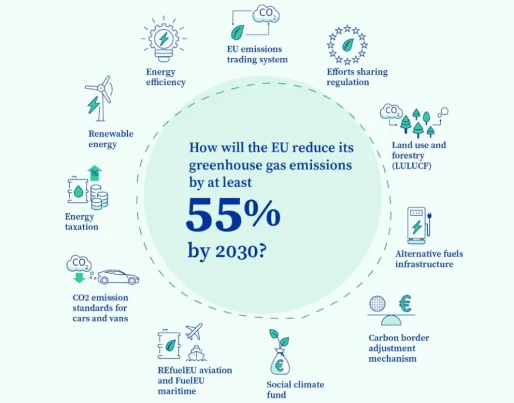
На тлі структурної вразливості ЄС послідовно реалізує політику декарбонізації та просуває перехід до низьковуглецевої економіки. Основою цієї політики є Європейський зелений курс (European Green Deal), що визначив мету досягнення кліматичної нейтральності до 2050 року, та законодавчий пакет “Fit for 55”, ухвалений у 2021 році, який закріпив обов’язкове скорочення викидів парникових газів щонайменше на 55% до 2030 року порівняно з рівнем 1990 року та підвищення частки відновлюваних джерел у кінцевому енергоспоживанні.
ЄС додатково прискорив ці процеси після повномасштабного вторгнення Росії в Україну. У травні 2022 року було ухвалено план REPowerEU, який підняв цільову частку відновлюваних джерел у кінцевому енергоспоживанні до 45% та передбачив розгортання 592 ГВт сонячних і 510 ГВт вітрових потужностей до 2030 року насамперед з метою позбутися залежності від російських енергоносіїв.
Прискорене розгортання відновлюваної енергетики різко наростило попит ЄС на імпортні технологічні компоненти (сонячні панелі, акумулятори, вітрові турбіни та критичну сировину для їхнього виробництва), переважна більшість яких постачається з Китаю. У підсумку зростання взаємозалежності між ЄС і Китаєм у процесі енергетичного переходу робить питання технологічної залежності ЄС від Китаю особливо актуальним у контексті забезпечення економічної безпеки об’єднання.
Технологічна залежність ЄС від Китаю
Економічне лідерство Китаю у виробництві технологій чистої енергетики є результатом поєднання низки структурних переваг. Понад 2/3 різниці у виробничих витратах між Китаєм і ЄС на найбільш енерго- та трудомістких етапах виробництва, зокрема у виготовленні компонентів сонячних фотоелектричних систем і лопатей вітрових турбін, пояснюються нижчими витратами на енергію та робочу силу. Для виробництва сонячних фотоелектричних модулів і теплових насосів вирішальне значення має ефект масштабу, тоді як у секторі акумуляторів понад 40% розриву у витратах обумовлено вищою виробничою ефективністю китайських підприємств.
Сонячна енергетика
Найбільш яскравим прикладом технологічної залежності ЄС є сектор сонячної енергетики. Китай забезпечив 98% усього імпорту сонячних панелей до ЄС у 2024 році. Частка залишилася незмінною порівняно з 2023 роком, попри падіння вартості імпорту з 19 до 10,9 млрд євро внаслідок зниження цін. ЄС є найбільшим напрямом експорту китайських технологій чистої енергетики з 2018 року. За цей період обсяг поставок китайської продукції на європейський ринок у сукупній вартості становив майже 370 млрд дол. США.
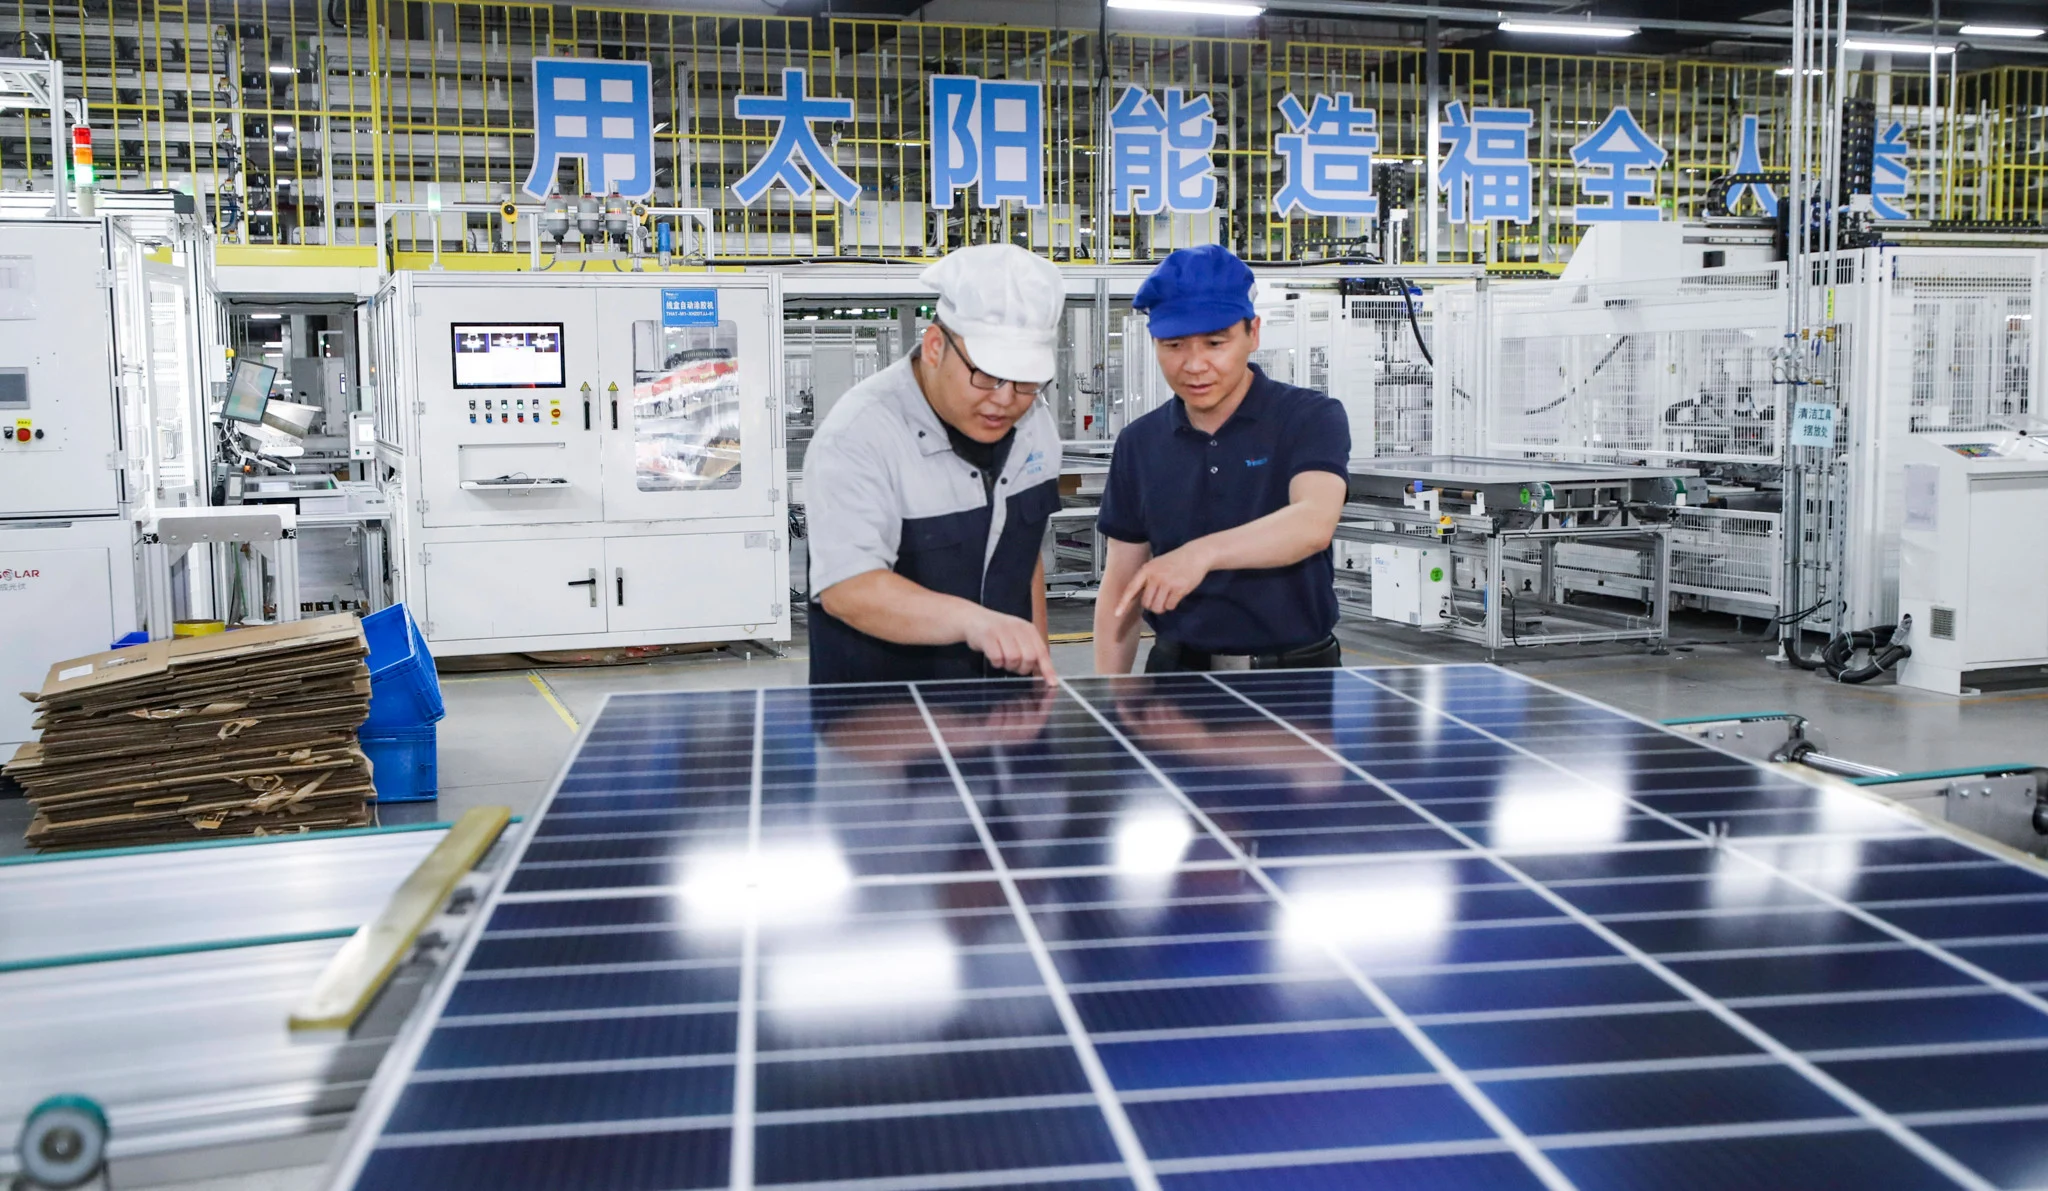
Лідерство Китаю у цій сфері не має дивувати, оскільки воно є результатом послідовної державної промислової політики. Китай інвестував понад 50 млрд дол. США з 2011 року у розширення виробничих потужностей сонячної фотоелектричної галузі, що практично вдесятеро перевищує відповідні інвестиції Європи. У результаті в країні було створено понад 300 тис. робочих місць у межах виробничого ланцюга сонячної фотоелектричної енергетики.
Китай контролює понад 80% світових виробничих потужностей на всіх основних етапах виготовлення сонячних фотоелектричних панелей, тобто від виробництва полікремнію, злитків і кремнієвих пластин до фотоелементів і модулів. Саме в Китаї розташовані 10 провідних світових виробників обладнання для виробництва сонячних фотоелектричних систем, причому станом на 2022 близько 40% світового виробництва полікремнію було зосереджено в провінції Сіньцзян. За оцінками ІЕА з урахуванням виробничих потужностей, що перебувають на стадії будівництва, очікується, що найближчим часом частка Китаю у світовому виробництві полікремнію, кремнієвих злитків і пластин досягне 95%.
Вітроенергетика
У 2023 році сектор вітроенергетики сформував найбільший торговельний профіцит серед технологій із нульовими чистими викидами – 1,7 млрд євро, що стало можливим завдяки скороченню імпорту на 65% та зростанню експорту на 50% порівняно з 2022 роком. До того ж упродовж 2021-2023 років ЄС забезпечував 67% світового експорту роторів для вітрових турбін, що є найвищим показником серед усіх технологій із нульовими чистими викидами.
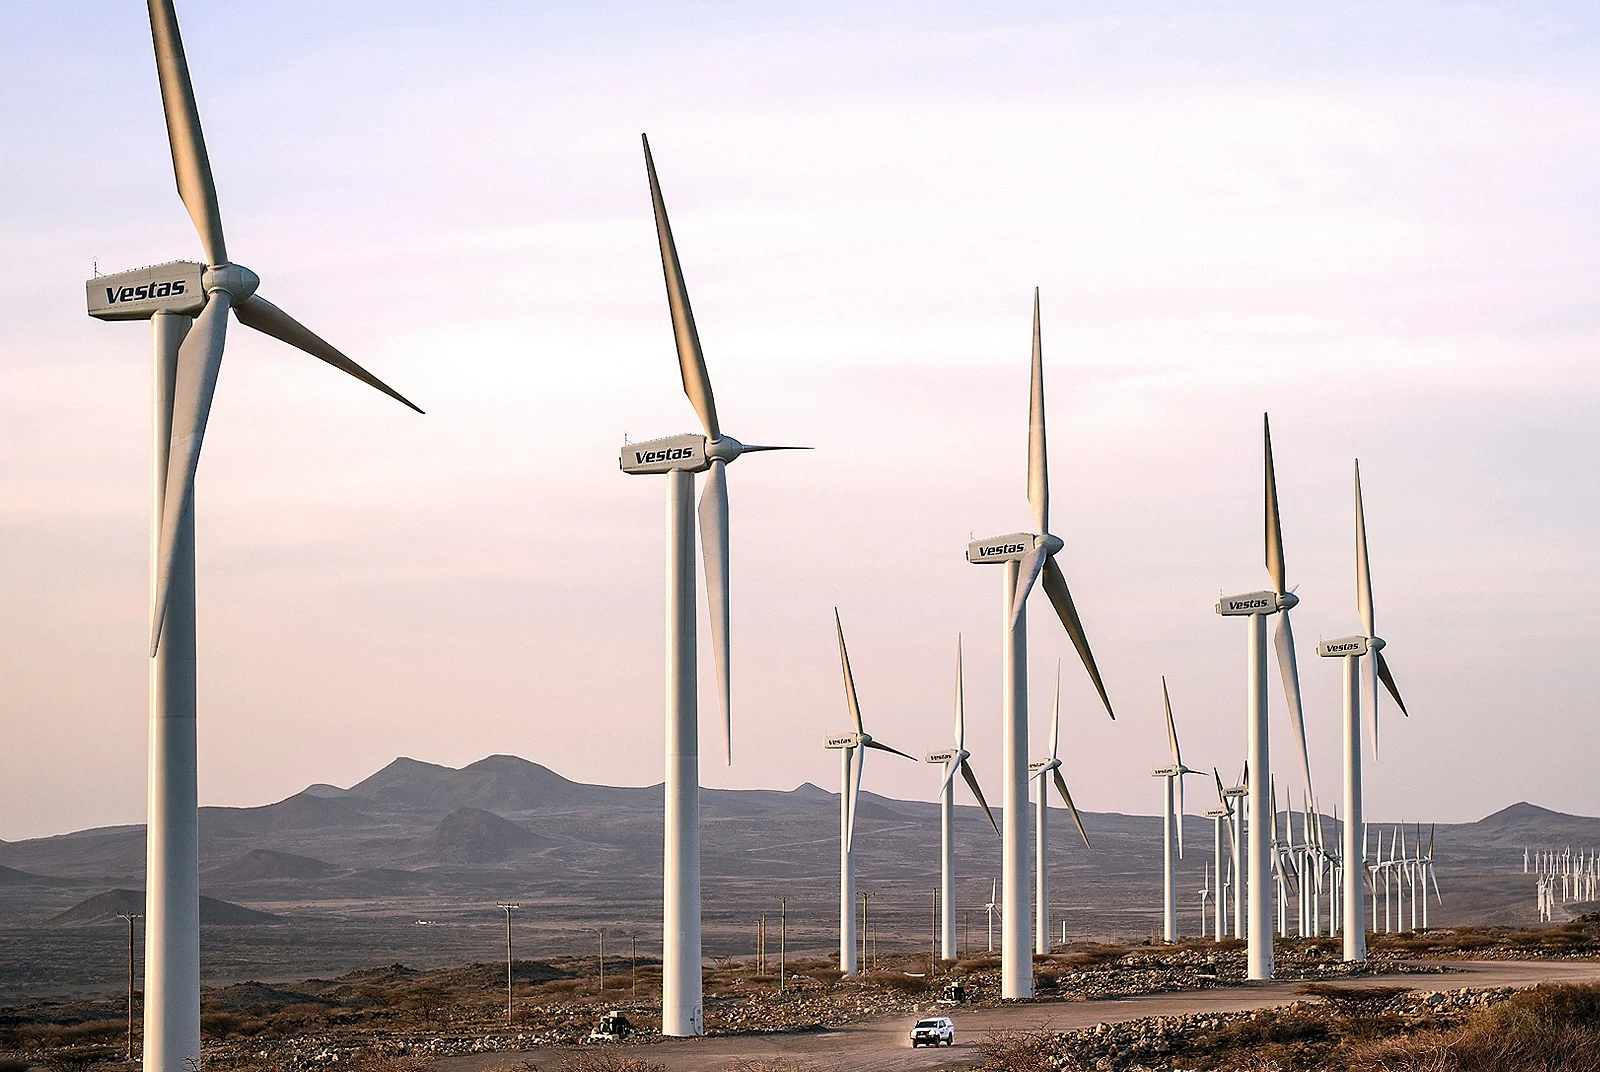
ЄС у вітроенергетиці довше утримував технологічне лідерство, ніж у сонячній енергетиці, завдяки таким виробникам, як Vestas та Siemens Gamesa, але й тут відбуваються зміни. Шість із десяти найбільших світових виробників вітрових турбін у 2024 були китайськими компаніями, до того ж вперше з початку публікації рейтингу BloombergNEF у 2013 році перші чотири позиції посіли виключно виробники з материкового Китаю. Лідером світового ринку була китайська компанія Goldwind, яка у 2024 році ввела в експлуатацію 19,3 ГВт нових вітрових потужностей. Друге місце посіла Envision (14,5 ГВт), третє – Windey (12,5 ГВт), четверте – Mingyang (12,2 ГВт). Єдиною європейською компанією, що увійшла до п’ятірки лідерів, була данська компанія Vestas, яка перевищила позначку у 10 ГВт нових встановлених потужностей.
3 лютого 2026 року Європейська Комісія розпочала поглиблене розслідування щодо діяльності китайської компанії Goldwind Science & Technology Co., Ltd. відповідно до Регламенту про іноземні субсидії (Foreign Subsidies Regulation, FSR). За попередньою оцінкою Єврокомісії компанія могла отримувати іноземні субсидії, здатні спотворювати конкуренцію на внутрішньому ринку ЄС.
Щодо офшорної (морської) енергетики, то після рекордних темпів розвитку офшорної енергетики у 2023 Європа зіштовхнулася з уповільненням введення нових потужностей. Обсяг нових офшорних вітроенергетичних потужностей скоротився на 31,3% у 2024 і становив 2,6 ГВт, що було зумовлено насамперед затримками у будівництві та підключенні проєктів до електромереж. Нові офшорні вітроелектростанції були введені в експлуатацію лише у Великій Британії (1,2 ГВт), Німеччині (739 МВт) та Франції (658 МВт), остання збільшила свої чинні офшорні потужності на 78%. Зрештою наприкінці 2024 року сукупна встановлена потужність офшорної вітроенергетики в Європі досягла 36,7 ГВт.
З метою зміцнення конкурентоспроможності європейської вітроенергетичної галузі та прискорення розвитку наземної й офшорної (морської) вітроенергетики Європейська Комісія представила Wind Power Package у жовтні 2023 року. Документ передбачає комплекс заходів, спрямованих на усунення бар’єрів для розвитку галузі, наприклад, прискорення дозвільних процедур, удосконалення механізмів проведення аукціонів, покращення доступу виробників до фінансування та зміцнення європейської виробничої бази.
Акумулятори
У 2023 році, порівняно з 2022 роком, найбільше зростання вартості виробництва в ЄС було зафіксовано у секторі літій-іонних акумуляторів та теплових насосів (приблизно на 30%), за якими йшли паливні елементи (18%), технології морської енергетики, виробництво біопалива (етанолу) та технології уловлювання, використання й зберігання вуглецю (CCUS) (майже на 10%). Хоча літій-іонні акумулятори забезпечили найбільшу вартість виробництва серед усіх технологій чистої енергетики в ЄС (21 млрд євро), саме цей сектор характеризувався найбільшим торговельним дефіцитом, який сягнув майже 19 млрд євро, що значною мірою пов’язано із залежністю європейського ринку від імпорту.
ЄС імпортував продукції у секторі акумуляторних батарей на суму близько 27 млрд євро у 2024 році, з яких 87% надійшло з Китаю. Частка Китаю в позаєвропейському імпорті літій-іонних акумуляторів перевищувала 85% упродовж 2023-2024 років, а за даними Євростату вартість китайського імпорту зросла майже в 9 разів: з 0,8 млрд євро у першому кварталі 2020 року до 7,2 млрд євро у першому кварталі 2026 року.
Щоб зменшити залежність, ЄС прагне суттєво наростити власні виробничі потужності. Net-Zero Industry Act (Регламент (ЄС) 2024/1735) встановлює ціль, відповідно до якої до 2030 року 90% потреб ЄС в акумуляторних батареях має покриватися за рахунок внутрішнього виробництва, щоб зміцнити стратегічну автономію у сфері виробництва акумуляторів. Для забезпечення цих потреб виробничі потужності повинні становити щонайменше 550 ГВт·год. Однак нинішній рівень розвитку галузі значно відстає від запланованих показників: в ЄС експлуатується лише близько 200 ГВт·год потужностей із виробництва акумуляторних елементів та 190 ГВт·год потужностей зі складання модулів, тоді як очікується, що до 2030 року попит перевищить 1 ТВт·год.
Шведська компанія Northvolt, яка мала стати найбільш перспективним європейським проєктом зі створення власного центру виробництва автомобільних акумуляторів, не витримала конкуренції з боку китайських компаній, таких як CATL і BYD, які виробляють дешевші акумуляторні елементи, і збанкрутувала у 2025 році.
Електромобілі
Аналогічна тенденція простежується і на ринку електромобілів: Китай був найбільшим партнером ЄС з імпорту електромобілів у 2024, забезпечивши 55% усіх поставок (за методологією ІЕА ця частка сягала 60%, тобто понад 400 тис. електромобілів), причому частка власне китайських виробників (а не іноземних брендів, що виробляють авто в Китаї) у цьому імпорті зросла до 2/3. Загалом у 2024 році Китай випередив ЄС і став найбільшим у світі експортером автомобілів.
Внаслідок стрімкого зростання імпорту китайських акумуляторних електромобілів Європейська Комісія 4 жовтня 2023 року за власною ініціативою розпочала антисубсидійне розслідування щодо імпорту нових BEV китайського походження. Підставою для його проведення стали наявні докази отримання китайськими виробниками державних субсидій, які, на думку Єврокомісії, сприяли швидкому збільшенню їхньої частки на ринку ЄС та завдавали шкоди європейській автомобільній промисловості.
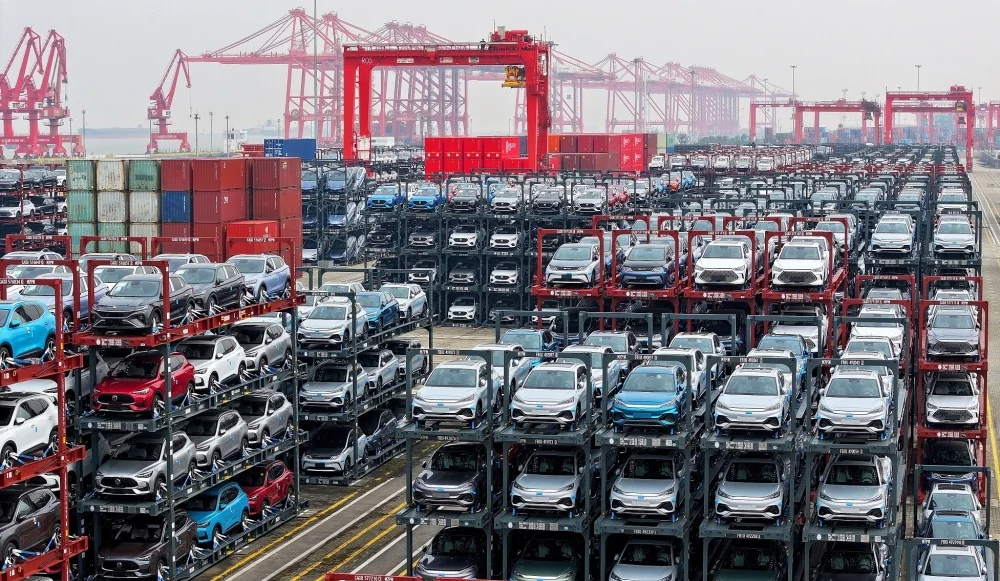
За результатами попереднього етапу розслідування 4 липня 2024 року Європейська Комісія запровадила компенсаційні мита на імпорт китайських BEV. Їхній розмір відрізнявся залежно від виробника: для BYD Group ставка становила 17,4%, для Geely Group – 19,9%, для SAIC Group – 37,6%; для інших співпрацюючих компаній ставка становила 20,8%, а для інших виробників – 37,6%.
Введення мит не призвело до зменшення присутності китайських виробників на ринку ЄС, а радше спонукало їх адаптувати стратегії виходу на нього. Китайські компанії переорієнтувалися на гібридні та плагін-гібридні автомобілі, які не підпадали під відповідні тарифні обмеження. У підсумку з серпня 2024 року до серпня 2025 року продажі китайських плагін-гібридних автомобілів у Європі зросли у 14 разів.
Рідкісноземельні елементи
Сонячні панелі, вітрові турбіни, акумулятори, електромобілі, напівпровідники та цифрова інфраструктура потребують значних обсягів літію, кобальту, графіту, нікелю, міді та рідкісноземельних елементів. Хоча в ЄС здійснюється видобуток окремих видів критично важливої сировини, наприклад, гафнію, у більшості випадків ЄС залежить від імпорту. Наприклад, Китай забезпечує 100% постачання ЄС важкими рідкісноземельними елементами, Туреччина – 99% постачання бору, Південна Африка забезпечує 71% потреб ЄС у платині та ще більшу частку потреб у металах платинової групи: іридії, родії та рутенії.
У 2024 році Китай був найбільшим постачальником рідкісноземельних елементів до ЄС, забезпечивши 46,3% загального обсягу імпорту за вагою, або 6000 тонн. Друге місце посіла РФ, на яку припало 28,4% імпорту, або 3700 тонн, Малайзія забезпечила 19,9% імпорту, або 2600 тонн. Очікується, що попит ЄС на рідкоземельні елементи зросте в 6 разів до 2030 року та в 7 разів до 2050 року, а попит на літій у ЄС, як очікується, зросте в 12 разів до 2030 року та в 21 раз до 2050 року.
Хоча ЄС має декілька основних постачальників рідкісноземельних елементів, на наступних етапах ланцюга доданої вартості його залежність від Китаю є значно вищою, наприклад, 98% рідкісноземельних магнітів покривається імпортом із Китаю.
Шляхи зменшення технологічної залежності та зміцнення економічної безпеки ЄС
Залежність має наслідки, що виходять далеко за межі суто економічних показників. Вона безпосередньо торкається концепції Open Strategic Autonomy, яка з другої половини 2010-х років стала центральною рамкою мислення ЄС у сфері торгівлі, промисловості та енергетики. Європейська Комісія визначає Open Strategic Autonomy як здатність ЄС самостійно ухвалювати стратегічні рішення та впливати на міжнародне середовище, але при цьому зберігати відкритість до міжнародної торгівлі та співпраці.
На початковому етапі концепція була спрямована на реагування на посилення протекціоністських тенденцій у світовій торгівлі та загострення геоекономічної конкуренції, насамперед у контексті торговельного протистояння між США і Китаєм. У 2018 році ЄС розпочав розробку нових інструментів промислової та торговельної політики, покликаних зміцнити конкурентоспроможність європейської економіки та зменшити її вразливість до зовнішніх ризиків.
Подальшого розвитку концепція набула під впливом пандемії COVID-19, яка продемонструвала критичну залежність ЄС від зовнішніх постачальників стратегічних ресурсів та виявила вразливість ланцюгів постачання. Повномасштабне вторгнення Росії в Україну у 2022 році ще більше актуалізувало питання забезпечення стратегічними ресурсами та технологіями. Конфлікт на Близькому Сході, що загострився після початку війни в секторі Газа у 2023 році, а також нові торговельні потрясіння, пов’язані з поверненням Дональда Трампа до президентства США у 2025 році, сприяли подальшому посиленню ролі Open Strategic Autonomy в політиці ЄС.
Ефективність переходу до низьковуглецевої економіки значною мірою залежить від надійності ланцюгів постачання технологій чистої енергетики. Висока концентрація виробництва ключових компонентів у невеликій кількості країн підвищує ризики перебоїв у поставках, що може негативно вплинути на темпи декарбонізації, промислове виробництво та економічну безпеку країн ЄС. Наприклад, кожен місяць припинення експорту компонентів ланцюга постачання акумуляторних батарей з країни-лідера призведе до втрати виробництва електромобілів в інших країнах на суму близько 17 млрд дол. США, причому майже 2/3 цих втрат припадатимуть на ЄС. Тому висока вразливість європейської автомобільної промисловості до можливих перебоїв у китайських ланцюгах постачання зумовлює необхідність диверсифікації джерел постачання, хоча досягнення цієї мети не обов’язково передбачає повну локалізацію всіх етапів виробничого процесу в межах ЄС.
ІЕА зазначає, що зміцнення конкурентоспроможності вимагає від держав концентрації на власних конкурентних перевагах і розвитку стратегічних партнерств, здатних компенсувати наявні виробничі обмеження. Зокрема виробництво сонячних фотоелектричних модулів у ЄС з використанням кремнієвих пластин, імпортованих із Північної Африки, коштуватиме майже на 20% дешевше, ніж виробництво модулів, повністю виготовлених у ЄС. За таких умов диверсифікація ланцюгів постачання через розвиток стратегічних партнерств з іншими регіонами може стати ефективною альтернативою повній залежності від китайського імпорту.
На рівні ЄС основними інструментами зменшення ризиків від технологічної залежності є Акт про нульові чисті викиди в промисловості (Net-Zero Industry Act, NZIA, набув чинності у 2024 році) та Акт про критичну сировину (Critical Raw Materials Act, CRMA). NZIA встановлює ціль, відповідно до якої до 2030 року сукупні виробничі потужності ЄС з виробництва стратегічних технологій із нульовими чистими викидами мають наблизитися до рівня або досягти щонайменше 40% від щорічної потреби в їхньому розгортанні, що у свою чергу, сприятиме прискоренню досягнення кліматичних й енергетичних цілей ЄС до 2030 року та переходу до кліматичної нейтральності до 2050 року. Також це має посилити конкурентоспроможність промисловості ЄС, допомогти у створенні якісних робочих місць та підтримати зусилля ЄС щодо зміцнення енергетичної незалежності.
Щоб оцінити реалістичність досягнення цілей NZIA потрібно порівняти встановлений орієнтир, тобто 40% внутрішнього виробництва до 2030 року, з порядком денним у різних секторах зеленої економіки. У секторі сонячної енергетики розрив доволі значний: за відсутності суттєвих виробничих потужностей полікремнію та кремнієвих пластин у самому ЄС (галузь, де частка Китаю наближається до 95%), досягнення 40%-ої цілі видається малоймовірним. Щодо вітроенергетики, то ЄС зберігає технологічне лідерство завдяки Vestas і Siemens Gamesa, але й тут частка китайських виробників серед світових лідерів зростає. У секторі акумуляторів наявні потужності зі складання елементів (200 ГВт·год) та модулів (190 ГВт·год) поступаються цілі у 550 ГВт·год, необхідній для забезпечення 90% попиту ЄС до 2030 року, тобто менш ніж за 4 роки, галузі потрібно приблизно втричі збільшити потужності.
Крім цього європейські виробники стикаються з проблемою цінової конкурентоспроможності, бо китайська продукція має нижчу собівартість та пропонує нижчі ціни на світовому ринку. Для ЄС це ускладнює розвиток внутрішнього виробництва, тому ЄС найімовірніше застосовуватиме антидемпінгові й компенсаційні заходи, державну підтримку стратегічних галузей тощо.
CRMA повинен забезпечити доступ ЄС до безпечного та сталого постачання критично важливої сировини, що, у свою чергу, дозволить Європі досягти своїх кліматичних та цифрових цілей до 2030 року. Одним із головних завдань є зменшення надмірної залежності ЄС від окремих третіх країн, передусім через диферсифікацію постачань. До 2030 року ЄС прагне забезпечити, щоб не більше 65% річного споживання будь-якої стратегічної сировини припадало на одну третю країну. Паралельно передбачено нарощування власних можливостей: ЄС має забезпечувати щонайменше 10% річного споживання стратегічної сировини шляхом видобутку, 40% – шляхом переробки та 25% – шляхом переробки вторинної сировини.
Важливим інструментом реалізації CRMA є стратегічні проєкти. Європейська комісія може надавати такий статус проєктам, спрямованим на видобуток або переробку стратегічної сировини в ЄС і диверсифікацію імпорту з третіх країн. Прикладом обраного Єврокомісією стратегічного проєкту є Aguablanca з видобутку критично важливої сировини в Іспанії. Проєкт передбачає відновлення підземного видобутку нікелю, міді, кобальту, металів платинової групи, золота та срібла з орієнтовним строком експлуатації 6 років.
У 2026 році Європейська Комісія заявила про намір запропонувати новий закон, спрямований на диверсифікацію джерел постачання ключових товарів і компонентів. Необхідність такого заходу пояснюється тим, що європейські компанії надто повільно здійснюють де-рискінг від Китаю. За словами президентки Європейської Комісії Урсули фон дер Ляєн, темпи диверсифікації залишаються недостатніми, що створює потребу в більш системному підході до зменшення залежності.
Практика окремих держав-членів ЄС
ФРН
Перейдімо до аналізу заходів, які впроваджують конкретні держави ЄС. Розпочнемо з ФРН – лідера у розгортанні сонячної та вітрової енергетики.
Основою німецького енергетичного переходу став закон про пріоритетність відновлювальної енергетики (Erneuerbare-Energien-Gesetz), ухвалений у 2000 році, який запровадив систему гарантованих тарифів для виробників електроенергії з відновлюваних джерел. Відтоді частка електроенергії, виробленої за рахунок вітрової та сонячної енергетики, зросла з менш ніж 2% до майже 45% у 2025 році. За той самий період частка вугільної генерації скоротилася з 52% виробництва електроенергії до 21%.
Загалом частка відновлюваних джерел енергії у структурі чистої генерації електроенергії Німеччини становила 55,9% у 2025 році, причому найбільшим джерелом виробництва електроенергії залишалася вітрова енергетика. Генерація електроенергії із сонячних фотоелектричних установок зросла на 21% порівняно з 2024 роком і вперше перевищила виробництво електроенергії з бурого вугілля. У межах ЄС Німеччина залишалася найбільшим виробником електроенергії з вітру та сонця, чим забезпечила понад чверть сукупного виробництва електроенергії з цих джерел у ЄС.
Суперечність між власними технологічними амбіціями та фактичною залежністю від однієї держави-постачальника є однією з ключових проблем німецької кліматичної політики останніх років. Незважаючи на лідерство у впровадженні відновлюваної енергетики, Німеччина залишається технологічно залежною від Китаю практично на всіх ключових етапах ланцюга постачання зелених технологій, як і ЄС загалом. Наприклад, у 2024 році 92% постійних магнітів на основі рідкісноземельних елементів, імпортованих до Німеччини, надходили з Китаю. При цьому Німеччина була найбільшим імпортером цієї продукції з Китаю, склавши 18,8% від її загального експорту.
Німеччина імпортувала у 2025 році більше рідкісноземельних елементів, ніж у 2024 році. Обсяг імпорту цих затребуваних металів зріс на 4,9%: з 5200 тонн (вартістю 64,5 млн євро) у 2024 до 5500 тонн (вартістю 77,6 млн євро) у 2025. 55,4% імпортованих рідкісноземельних елементів, або 3000 тонн, надійшло з Китаю, що є зниженням порівняно з часткою китайського імпорту у попередньому році (65,4%). Другим за значенням джерелом імпорту у 2025 році була Австрія, частка якої становила 20% (1100 тонн). На третьому місці – Естонія з часткою 10,9% (600 тонн). В останніх двох країнах рідкісноземельні елементи піддаються подальшій переробці, тому їхнє первинне походження неможливо статистично простежити.
Перспективи вітчизняного видобутку рідкісноземельних елементів залишаються обмеженими, хоча були виявлені поклади у федеральній землі Саксонія. Запаси руди становлять близько 20 тис. тонн, але вміст рідкісноземельних елементів не перевищує 0,5%, що робить їхній видобуток економічно нерентабельним.
Німеччина прагне зменшити залежність від Китаю через політику де-рискінг, яка розглядається як доповнення до її основної переваги – відкритості політичної, економічної та соціальної системи. З цією метою ФРН планує зміцнити внутрішній ринок, диверсифікувати ланцюги постачання, укладати сировинні партнерства з третіми державами, розвивати власні технологічні компетенції та виробничі потужності, знижувати ризики для німецьких компаній, що працюють на китайському ринку, підтримувати розвиток інструментів ЄС, спрямованих на протидію економічному тиску та недобросовісній конкуренції, посилювати захист критичної інфраструктури та стійкість до зовнішнього втручання.
Франція
Франція виробила 539 ТВт·год чистої електроенергії у 2025 році, що є найбільшим показником серед усіх країн ЄС. Найбільшим джерелом є атомна енергетика (69%). Частка вітрової та сонячної енергетики становить 13%, що нижче за середній показник по ЄС (30%). Лише 5,2% електроенергії у 2025 році було вироблено з викопного палива. Станом на 1 січня 2026 року Франція встановила ціль досягти 35% відновлюваної електрогенерації та щонайменше 91 ГВт відновлюваних потужностей до 2030.
Як і ЄС загалом, Франція залежить від рідкісноземельних елементів з Китаю. За оцінкою французького Генерального управління казначейства енергетичний перехід потребує значних обсягів літію, графіту, нікелю, марганцю, кремнію, рідкісноземельних елементів і міді, однак виробництво та особливо переробка і рафінування цих матеріалів географічно сильно концентровані. Зважаючи на гостроту проблеми, під час головування у G7 у 2026 році Франція прямо визначила одним із трьох основних пріоритетів створення стійких і безпечних ланцюгів постачання критично важливих мінералів з метою зменшення залежностей та захисту від майбутніх потрясінь.
Франція затвердила Третій багаторічний енергетичний план (PPE 3) у лютому 2026 року, що визначає стратегічні напрямки розвитку енергетичного сектору на 2026-2035 роки. План передбачає електрифікацію кінцевого енергоспоживання, зменшення залежності від викопного палива, збереження низьковуглецевої моделі електроенергетики, розвиток ядерної енергетики та подальше нарощування потужностей відновлюваної енергетики.
Після затвердження Третього багаторічного енергетичного плану уряд Франції оголосив про запуск низки аукціонів на розвиток відновлюваної енергетики. Він передбачає реалізацію масштабних проєктів у сфері офшорної та наземної вітрової енергетики, а також сонячної генерації. Відповідно до запроваджених критеріїв стійкості (resilience criteria), оцінювання заявок здійснюватиметься з урахуванням походження ключових компонентів обладнання. Для проєктів офшорної вітрової енергетики передбачено, що не більше 4 із 9 стратегічно важливих компонентів можуть походити з Китаю, а частка китайських постійних магнітів у вітрових турбінах не повинна перевищувати 50%.
Прикладом диверсифікації ланцюгів постачання є франко-японський проєкт Caremag у Франції, спрямований на переробку рідкісноземельних елементів. Підприємство в промисловому парку Лак планує переробляти 2000 тонн відпрацьованих магнітів і 5000 тонн руди для виробництва оксидів рідкісноземельних елементів, зокрема диспрозію та тербію. Японські Iwatani Corporation та JOGMEC уклали довгостроковий контракт на постачання цих елементів, що має забезпечити обсяги, еквівалентні 20% майбутнього попиту Японії. Проєкт позиціонується як альтернативне джерело постачання важких рідкісноземельних елементів, що не залежить від однієї конкретної країни. Для його реалізації Японія через JOGMEC планує надати близько 100 млн євро, а Франція передбачила близько 106 млн євро державної підтримки.
Іспанія
Перевагою Іспанії є доступність відновлюваної енергії: значні ресурси сонячної та вітрової енергії роблять країну привабливою для розміщення енергоємних виробництв, наприклад, акумуляторних батарей. До того ж сонячна енергія в Іспанії на 20-25% дешевша, ніж у Центральній Європі. У регіоні Арагон відновлювані джерела енергії становлять ⅘ встановленої енергетичної потужності, що стимулює такі компанії, як Microsoft та Amazon, будувати там центри обробки даних вартістю у кілька мільярдів євро.
Іспанія активно співпрацює з Китаєм і залучає китайські інвестиції та технології у сектор зеленої енергетики. Одним із проєктів є спільне підприємство Stellantis і CATL із виробництва літій-залізо-фосфатних (LFP) акумуляторів, який планується повністю вуглецево нейтральним. Очікується, що виробництво розпочнеться до кінця 2026 року на майданчику Stellantis у Сарагосі. Потужність підприємства може сягнути 50 ГВт·год, залежно від розвитку електроенергетичного ринку Європи та подальшої підтримки з боку органів влади Іспанії та ЄС. Спільне підприємство, створене на паритетних засадах 50/50 між CATL та Stellantis, має посилити пропозицію Stellantis у сфері LFP-акумуляторів у Європі.
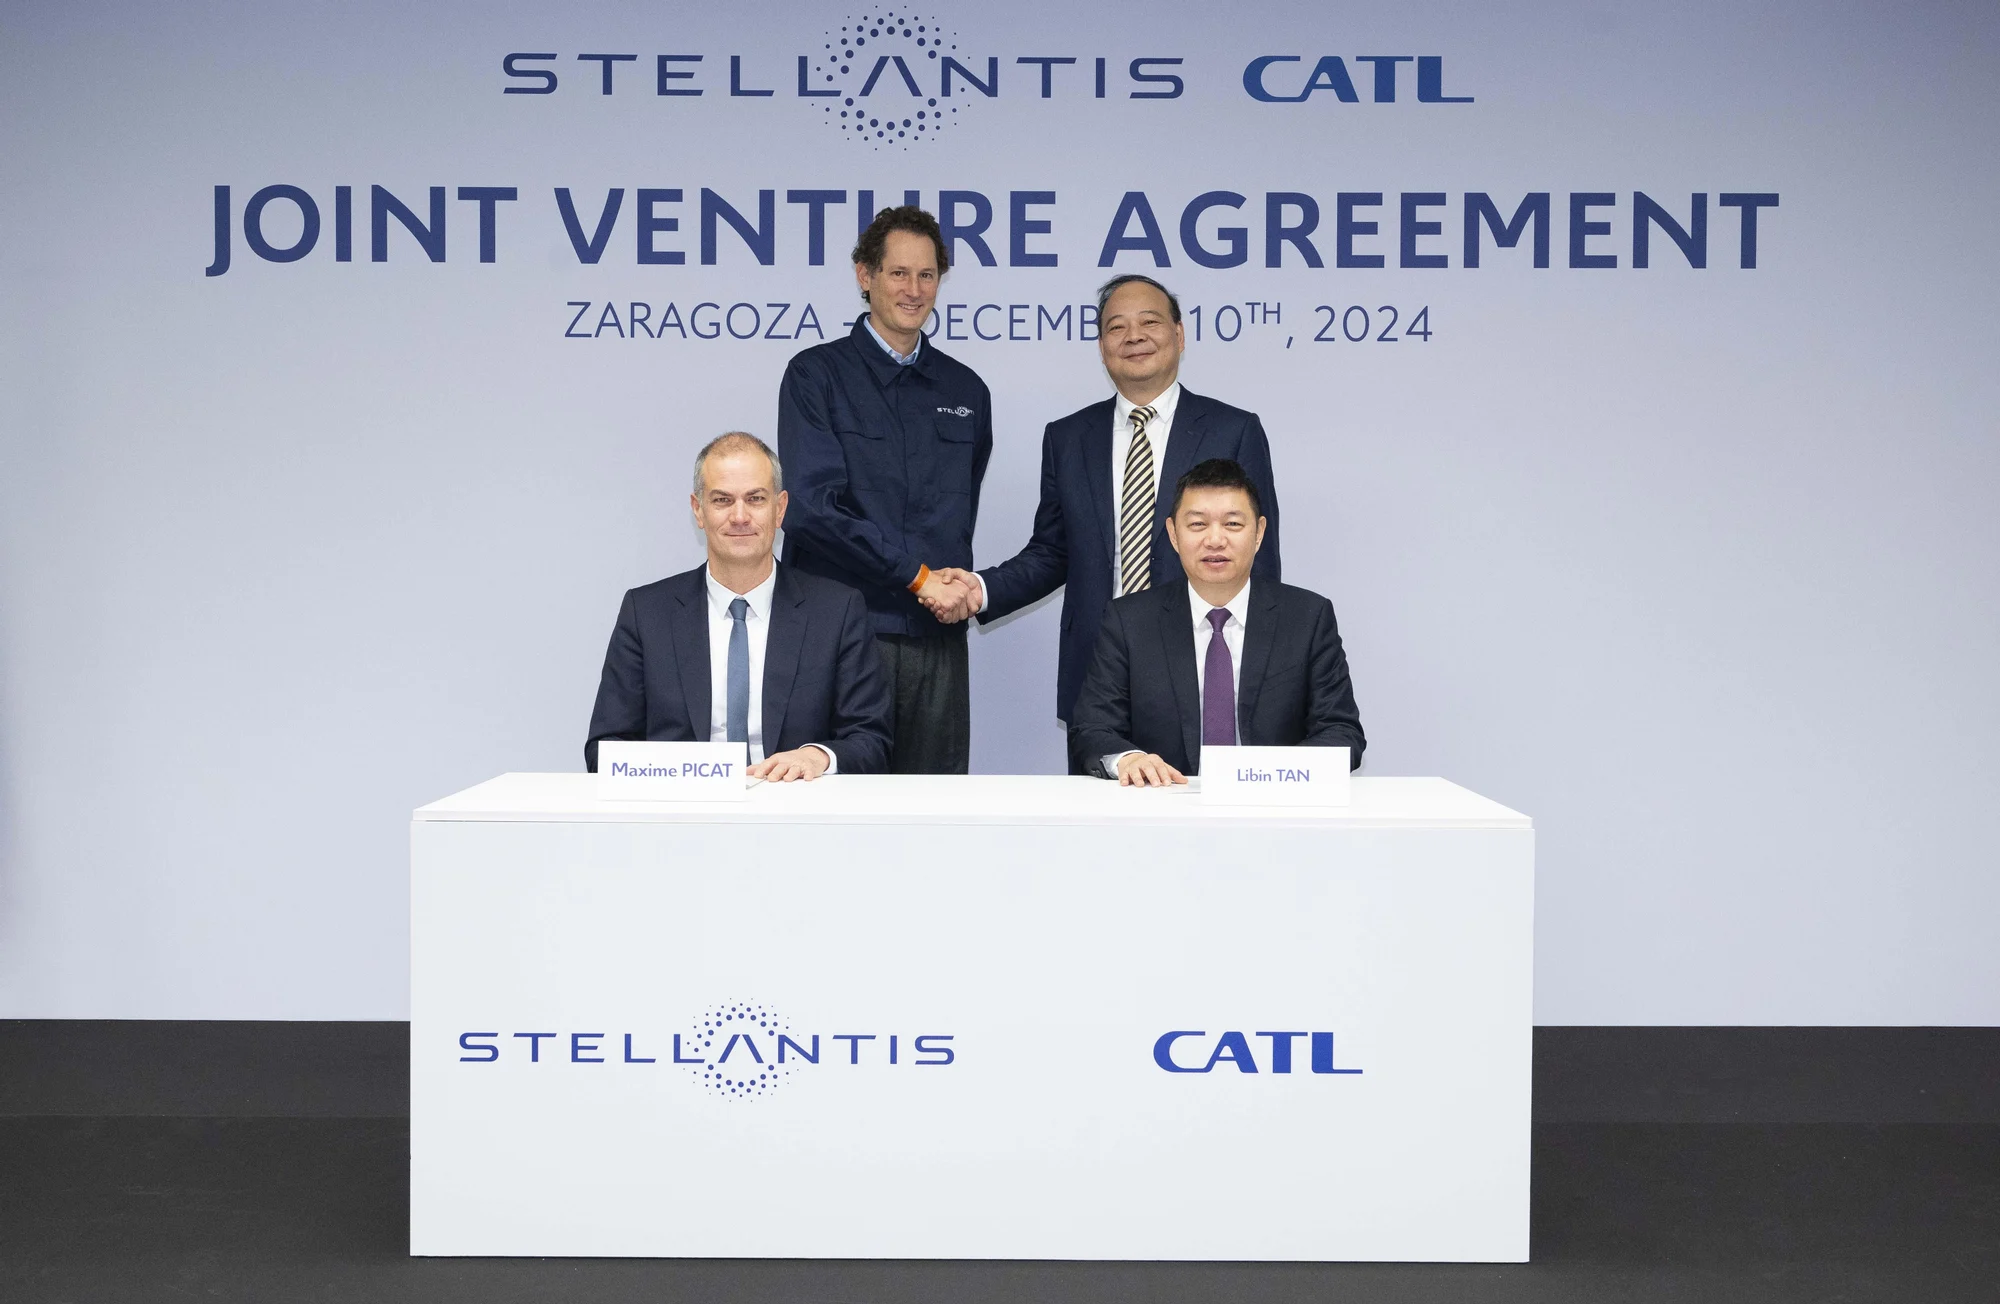
Сидять: Максим Піка, директор Stellantis із закупівель та якості постачальників, та Лібін Тан, директор із роботи з клієнтами, президент із продажів і маркетингу CATL. Фото: Stellantis.
Важливо, що Іспанія, прем’єр-міністр якої Педро Санчес закликав Брюссель та Пекін уникнути торговельної війни під час візиту до Китаю у вересні 2024, утрималася від голосування за додаткові мита на імпорт китайських електромобілів до ЄС у жовтні 2024. Reuters також повідомляв, що Китай у приватному порядку закликав власних автовиробників призупинити масштабні інвестиції в ті європейські країни, які підтримують запровадження додаткових мит. Це дозволяє розглядати позицію Мадрида у контексті прагнення зберегти привабливість для китайських інвестицій, тобто Іспанія свідомо використовує китайську присутність для прискорення власної реіндустріалізації, хоча цей приклад не підтверджує прямого причинно-наслідкового зв’язку між утриманням Іспанії під час голосування та рішенням CATL інвестувати в проєкт.
Данія
Данія – один із лідерів кліматичного переходу в ЄС: держава юридично зобов’язана досягти кліматичної нейтральності до 2050 року та скоротити викиди на 70% до 2030 року порівняно з 1990-м. У 2005-2023 роках було скорочено чисті викиди на 44,7%, що значно більше за середній показник ЄС (30,5%).
Основою кліматичного переходу є вітроенергетика: 54% внутрішнього постачання електроенергії країни було забезпечено силою вітру в 2024, а встановлена потужність офшорних вітрових електростанцій становила 2,6 ГВт. Загалом відновлювані джерела покрили 79,7% виробництва електроенергії Данії у 2024.
Технологічно данське лідерство значною мірою спирається на Vestas – одного з ключових світових виробника вітротурбін, який на кінець 2025 року встановив понад 201 ГВт вітрових потужностей у 88 країнах. Утім конкурент Vestas Siemens Gamesa залишається практично повністю залежним від Китаю у постачанні рідкісноземельних магнітів, що визнав генеральний директор компанії Йохен Айкгольт, тому було укладено угоду з австралійською компанією “Arafura” про постачання неодиму та празеодиму для виробництва постійних магнітів, причому поставки мали розпочатися у 2026 році й поступово зрости до 520 тонн NdPr-оксиду на рік.
Данія робить ставку на масштабування офшорної вітроенергетики та введення нових великих генеруючих потужностей. Яскравим прикладом є Thor – найбільший офшорний вітропарк Данії на сьогодні, який зводить RWE (51% частки) у партнерстві з норвезьким Norges Bank Investment Management (49%). Після виходу на повну потужність, запланованого не пізніше 2027 року, парк матиме понад 1,1 ГВт потужності і забезпечуватиме електроенергією еквівалент понад мільйона данських домогосподарств, тобто кожне третє. Станом на липень 2026 року RWE встановила 36 із 72 запланованих турбін.
У грудні 2024 року Данія зіткнулася з проблемою економічної привабливості офшорних проєктів: на перші три ділянки в межах тендера на 6 ГВт не надійшло жодної заявки. Початкова модель передбачала реалізацію проєктів без державної підтримки, 30-річну концесійну плату та 20% державної частки, однак подальший аналіз засвідчив погіршення економіки офшорних проєктів і високі інвестиційні ризики. У відповідь у листопаді 2025 року Данія оголосила новий тендер щонайменше на 2,8 ГВт, запропонувала двосторонній CfD на 20 років із загальним лімітом державних виплат 55,2 млрд данських крон та більшою гнучкістю для розробників; одночасно було посилено вимоги щодо сталості.
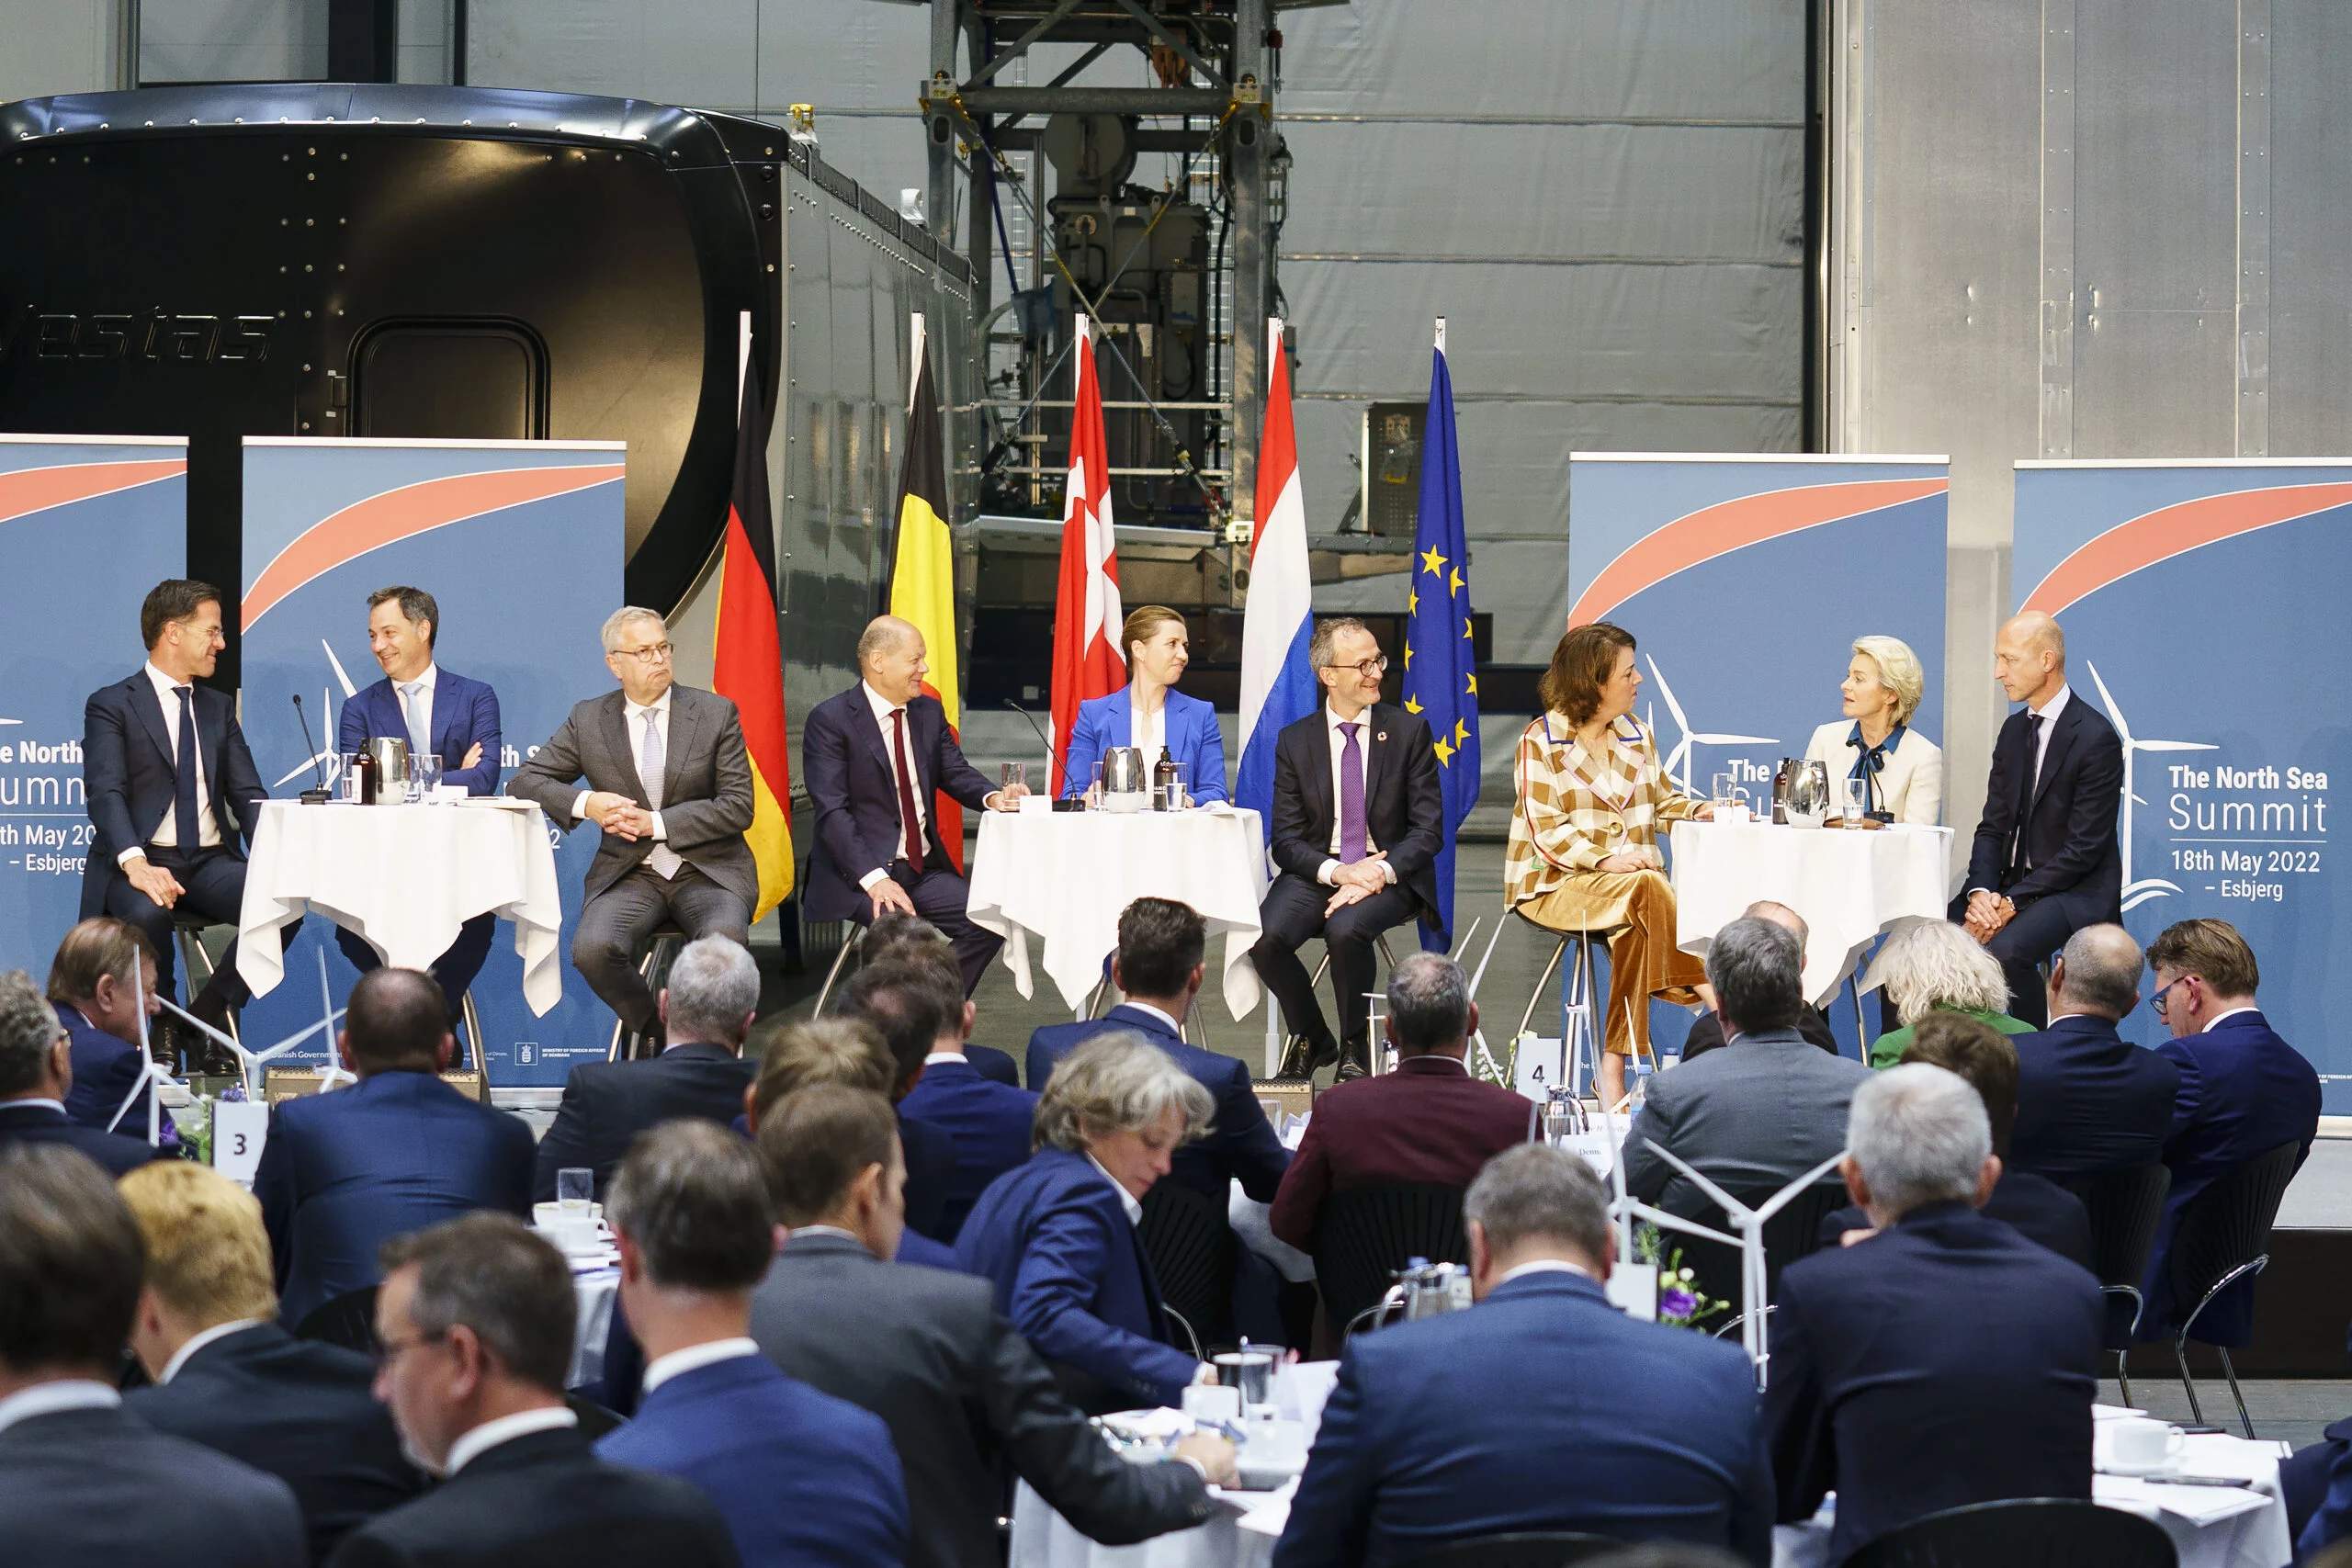
Данія не обмежується розвитком власної відновлюваної енергетики, а прагне відігравати провідну роль у формуванні регіональної енергетичної системи. Данія прийняла Offshore Wind Summit, на якому разом із Німеччиною, Бельгією та Нідерландами було започатковано спільне бачення перетворення Північного моря на зелену електростанцію Європи та підписано Декларацію міністрів енергетики “Північне море як зелена електростанція Європи”, відома як Есб’єрзька декларація, 18 травня 2022 року. Її ухвалення відбулося на тлі енергетичної кризи після початку повномасштабного вторгнення Росії в Україну та мало на меті одночас прискорити декарбонізацію і зменшити залежність ЄС від російського викопного палива. Чотири держави домовилися спільно розвивати офшорну вітроенергетику Північного моря. Ціллю є досягнення щонайменше 65 ГВт офшорної вітрової потужності до 2030 року та 150 ГВт до 2050 року.
Данія проголосила мету створити перший у світі багатофазний і найбільший енергетичний острів у Північному морі з початковою потужністю 3 ГВт офшорного вітру до 2033 року з підключенням до Бельгії та Данії. До 2030 року Данія має досягти щонайменше 10 ГВт загальної потужності офшорної вітрової енергії та до 35 ГВт у Північному морі до 2050 року або потенційно більше залежно від європейського попиту на зелену енергію.
Варто зазначити, що у декларації йдеться про формування інтегрованої транскордонної енергетичної системи. Країни погодилися координувати розвиток офшорних енергетичних хабів, електромереж та інтерконекторів, щоб електроенергія з вітрових установок могла передаватися між національними ринками. Окремий акцент зроблений на гібридних з’єднаннях, які можуть одночасно підключати офшорні вітропарки до декількох країн.
У квітні 2023 року Есб’єрзьку декларацію було розширено Остендецькою декларацією: до 4 початкових підписантів приєдналися Франція, Ірландія, Люксембург, Норвегія та Велика Британія. 9 держав домовилися спільно розвивати транскордонні та гібридні офшорні проєкти й енергетичні хаби, а також електроенергетичні та водневі інтерконектори. Спільну ціль було підвищено до щонайменше 120 ГВт офшорної вітроенергетики до 2030 року та 300 ГВт до 2050 року.
Греція
Поворотним моментом у розширенні економічної присутності Китаю у Греції став 2008 рік, коли COSCO отримала 35-річну концесію на управління двома терміналами порту Пірей, який уже в наступні роки почав перетворюватися на важливий китайський логістичний хаб у Середземномор’ї. У 2016 році COSCO пішла далі і придбала 51% акцій самого оператора порту Piraeus Port Authority, а у 2021 році збільшила свою частку до 67%.
У 2016 році китайська присутність поширилася й на енергетику. Public Power Corporation (PPC) підписала з China Machinery Engineering Corporation (CMEC) меморандум про можливе створення спільної компанії для будівництва та експлуатації лігнітної електростанції Meliti II у регіоні Флорина. Сторони також домовилися розглядати подальші спільні інвестиції в Греції та інших країнах.
Ситуація змінилася у вересні 2019 року, коли прем’єр-міністр Кіріакос Міпотакіс оголосив про намір закрити всі лігнітні електростанції країни до кінця 2028 року. Загалом за останні роки Греція суттєво прискорила розвиток відновлюваної енергетики, насамперед сонячної і вітрової. У 2025 році сонячні електростанції виробили близько 10,5 ТВт·год електроенергії, тоді як загальне виробництво електроенергії в країні становило 54,4 ТВт·год. Загалом виробництво з відновлюваних джерел енергії досягло майже 26,2 ТВт·год, що стало новим річним рекордом.
Відмова від вугілля стала частиною переходу Греції до низьковуглецевої енергетики, але й китайська присутність поступово почала поширюватися на сектор відновлюваної енергетики. Під час візиту Сі Цзіньпіна до Греції у листопаді 2019 року енергетика була визначена одним із перспективних напрямків китайських інвестицій. Того ж року китайські компанії домовилися про участь у проєкті першої в Греції 50-мегаватної сонячної електростанції MINOS на Криті, а китайська State Grid заявила про готовність інвестувати в електричне з’єднання Криту з материковою Грецію.
Однак швидке нарощування генерації відновлюваної енергетики випереджає розвиток систем її зберігання. Греція у 2023-2025 роках провела три аукціони та розподілила близько 900 МВт потужностей великих акумуляторних систем. Жоден із цих проєктів ще не був підключений до мережі на початку 2026, хоча близько 300 МВт уже були встановлені та очікували на підключення. Затримки пояснюють як повільними процедурами та невизначеністю на енергетичному ринку, так і фінансовими труднощами самих інвесторів.
ВИСНОВКИ
- Технологічна залежність ЄС від Китаю є доволі глибокою. На рівні необробленої сировини залежність частково пом’якшується наявністю альтернативних постачальників (Росією та Малайзією). Найвищий рівень концентрації спостерігається на етапах переробки та рафінування рідкісноземельних елементів: Китай контролює майже 90% світових потужностей із перетворення видобутої сировини на оксиди, метали та постійні магніти. На рівні готової продукції (сонячні панелі – 98%, акумулятори – 87%) вона є найвищою й найбільш очевидною статистично.
- Структурна залежність ЄС від Китаю зрештою є результатом послідовної, довгострокової державної стратегії КНР, наприклад, понад 50 млрд дол. інвестицій у сонячну галузь з 2011 року.
- Зменшення технологічної залежності ЄС від Китаю не може бути досягнуте лише за допомогою мит або обмеження імпорту готової продукції. ЄС потребує комплексної стратегії, яка охоплюватиме розвиток власного виробництва, диверсифікацію постачальників критично важливої сировини та компонентів, підтримку європейських технологічних компаній, масштабування виробничих потужностей і формування конкурентоспроможного внутрішнього ринку. Важливо зазначити, що метою має бути саме зменшення гострої залежності від одного постачальника, а не повне усунення Китаю з ланцюгів постачання, що технічно практично неможливо зробити.
- Порівняльний аналіз 5 держав-членів ЄС (Німеччини, Франції, Іспанії, Данії, Греції) спростовує уявлення про єдину європейську відповідь на залежність від Китаю.
- Приклади точкової диверсифікації (франко-японський проєкт Caremag з переробки рідкісноземельних елементів, угода Siemens Gamesa з австралійською Arafura) демонструють, що альтернативні ланцюги постачання технічно можливі, але вимагають тривалого часу, суттєвого міжнародного співфінансування (партнерства з Японією, Австралією) і покривають лише окремі, вузькі сегменти попиту, тобто є доповненням до китайських постачань у короткостроковій перспективі.
Автор – Анастасія Заклюка, молодша дослідниця програми “МБПЛ” аналітичного центру ADASTRA
Якщо Вам сподобалась стаття і Ви хочете підтримати розвиток нашого центру, долучіться до нашого Mono. Ваша допомога сприяє розвитку незалежної української аналітики!