Проблема торговельного дисбалансу між ЄС та Китаєм є довготривалою та системною. Раніше цей дисбаланс вважали допустимим в обмін на дешеві китайські комплектуючі, а торговельні відносини виглядали взаємовигідними. Улітку 2026 року торговельний дефіцит ЄС з Китаєм досяг показника, який лідери блоку назвали “нежиттєздатним” – понад 1 млрд євро на день. За даними Єврокомісії, вжиті торговельні заходи вже захищають понад 600 000 робочих місць у Європі, однак аналітики попереджають про подальші втрати в промисловості через тиск субсидованого імпорту з КНР. У липні 2026 року Франція та Німеччина офіційно заявили, що хронічний профіцит КНР і штучно занижений курс юаня становлять екзистенційну загрозу для промисловості ЄС (зокрема автопрому, хімічної галузі та машинобудування).
На початку червня 2026 року Китай раптово скасував два важливі дипломатичні діалоги з ЄС, щоб просигналізувати про своє невдоволення планами Брюсселя обмежити китайський експорт. Попри загострення суперечностей, ЄС, побоюючись економічної відплати та внутрішніх розбіжностей між державами-членами, дотримується стратегії «de-risking», намагаючись зменшити залежність від КНР без розриву економічних зв’язків. Наприкінці червня 2026 року комісар ЄС із питань торгівлі Марош Шефчович за підсумками переговорів із міністром комерції КНР Ван Веньтао окреслив дедлайн (жовтень 2026 року) для досягнення відчутних результатів у скороченні дисбалансу. Водночас реакція Китаю на початку серпня 2026 року засвідчила небажання йти на суттєві поступки: Пекін відкинув звинувачення ЄС у створенні торговельного дисбалансу, назвавши їх проявом протекціонізму, та заявив про неприйнятність будь-яких дискримінаційних заходів щодо китайських компаній. 8-9 жовтня 2026 року відбувся другий раунд переговорів у межах започаткованого в червні механізму консультацій з питань торгівлі та інвестицій (Trade and Investment Consultations), до якого і був приречений дедлайн. Цей факт підтверджує, що сторони йдуть на діалог та намагаються уникати торгівельного протистояння, однак досягнуті поступки є незначними, а головні причини проблеми залишаються невирішеними.
Сучасне загострення відносин між ЄС і Китаєм не можна назвати раптовим та непередбачуваним. Здавалося б, воно є цілком логічною та закономірною трансформацією тривалого торговельного дисбалансу з економічної проблеми у джерело геополітичної напруги, коли накопичені структурні суперечності почали безпосередньо впливати на політичні рішення та дипломатичну взаємодію сторін. Проте існує поширена позиція, що торговельний дисбаланс лише відображає вже існуючі внутрішні економічні проблеми Європейського Союзу. Доповідь Маріо Драгі “Майбутнє європейської конкурентоспроможності” (вересень 2024 року) підтверджує наявність системних структурних проблем усередині самого ЄС. Оптові й роздрібні ціни на газ у блоці в 4-5 разів перевищують американські, а вартість електроенергії для промисловості у 2-3 рази вища, ніж у США та КНР. Це знижує конкурентоспроможність європейського виробництва базової продукції (хімікатів і металів). Ще однією проблемою є інноваційний параліч. Європа не здатна створювати «цифрових гігантів». Через брак венчурного капіталу та фрагментацію ринків близько 30% успішних європейських стартапів емігрують до США. Регуляторне навантаження також негативно впливає на економічні процеси. Європейські промислові лобі та аналітики скаржаться на надмірне регулювання та повільні бюрократичні процедури. Дослідження Boston Consulting Group (2025) прямо вказує, що Німеччина втрачає конкурентоспроможність у «зелених» технологіях через затягнуті процеси затвердження та брак інвестиційних стимулів для бізнесу.
Китайські державні експерти та аналітики (зокрема з Академії суспільних наук Китаю (CASS) та CICIR) активно використовують висновки доповіді Маріо Драґі для обґрунтування тези про те, що саме внутрішні структурні економічні проблеми Європи є першопричиною її нинішньої економічної кризи, а китайський імпорт лише підсвічує їх. Китайські аналітики також зазначають, що саме втрата дешевого російського газу після початку повномасштабної війни в Україні підірвала європейську хімічну та важку промисловість. Тож з їхньої точки зору, високі ціни на енергоносії – це внутрішня геополітична помилка ЄС, а не провина Китаю. А проблема європейського автопрому (зокрема криза у Volkswagen, про яку йтиметья далі) трактується китайською стороною як наслідок повільного впровадження технологій та слабкої інвестиційної стратегії самих компаній, а не китайського демпінгу.
З цієї точки зору, європейські захисні заходи проти китайського імпорту виглядають як протекціоністська спроба нівелювати системні дефекти власної економіки за рахунок обмеження діяльності більш конкурентоспроможних китайських виробників. Проте попри справедливість критики Драґі щодо внутрішніх проблем ЄС, варто пам’ятати, що китайський імпорт не є продуктом чистої ринкової конкуренції. Китайська промислова модель побудована на колосальних державних вкладеннях у пріоритетні сектори. За даними OECD, зростання частки на світовому ринку майже 60% китайських підприємств безпосередньо зумовлене державним субсидіюванням. Крім того, Пекін штучно утримує наплаву нерентабельні “зомбі-компанії” (особливо у сферах хімії та будівництва), щоб уникнути масового безробіття всередині країни. Оскільки внутрішній попит у Китаї залишається слабким, ці гігантські надлишки продукції просто викидаються на європейський ринок за цінами, які часто є втричі нижчими за європейські. Пекін активно здійснює і валютні маніпуляції: для підтримки своїх експортерів зміцнення валюти свідомо стримується урядом. За оцінками МВФ, курс юаня штучно занижено на 12-21%. За таких умов навіть найефективніші європейські компанії не здатні конкурувати з виробниками, які отримують системну державну підтримку. Тож чи виходить торговельний дисбаланс за межі суто економічного протистояння, спробуємо розібратися далі.
Формування торговельного дисбалансу: економічна взаємозалежність ЄС і КНР 2013–2019 та «Made in China 2025» як каталізатор
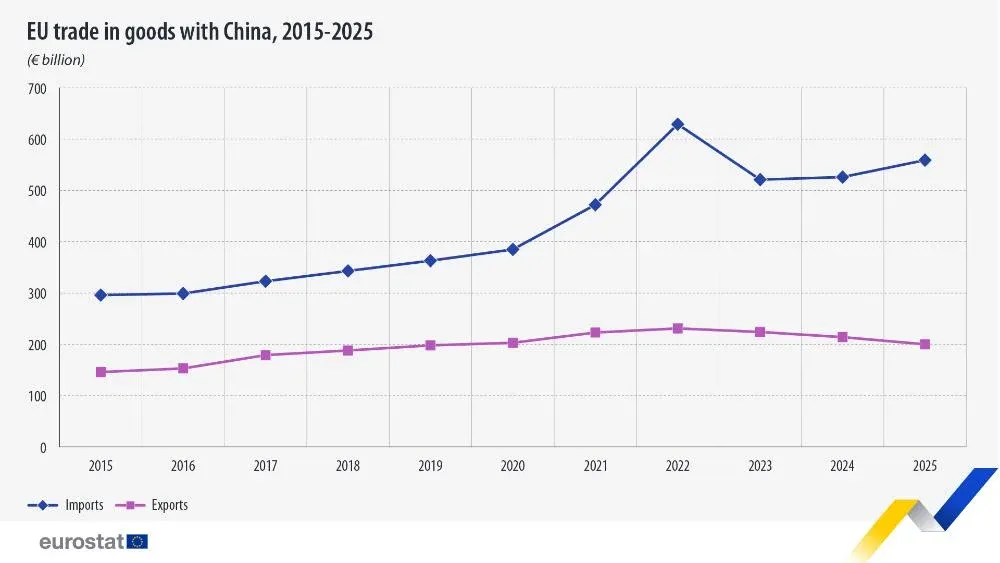
До 2019 року економічні відносини між ЄС та Китаєм базувалися на ідеї економічного прагматизму, де залежності вважалися допустимими. Проте торговельний дефіцит стабільно зростав. У 2013 році він становив 104 млрд євро, тоді як у 2019 році ця позначка сягнула 164 млрд євро.
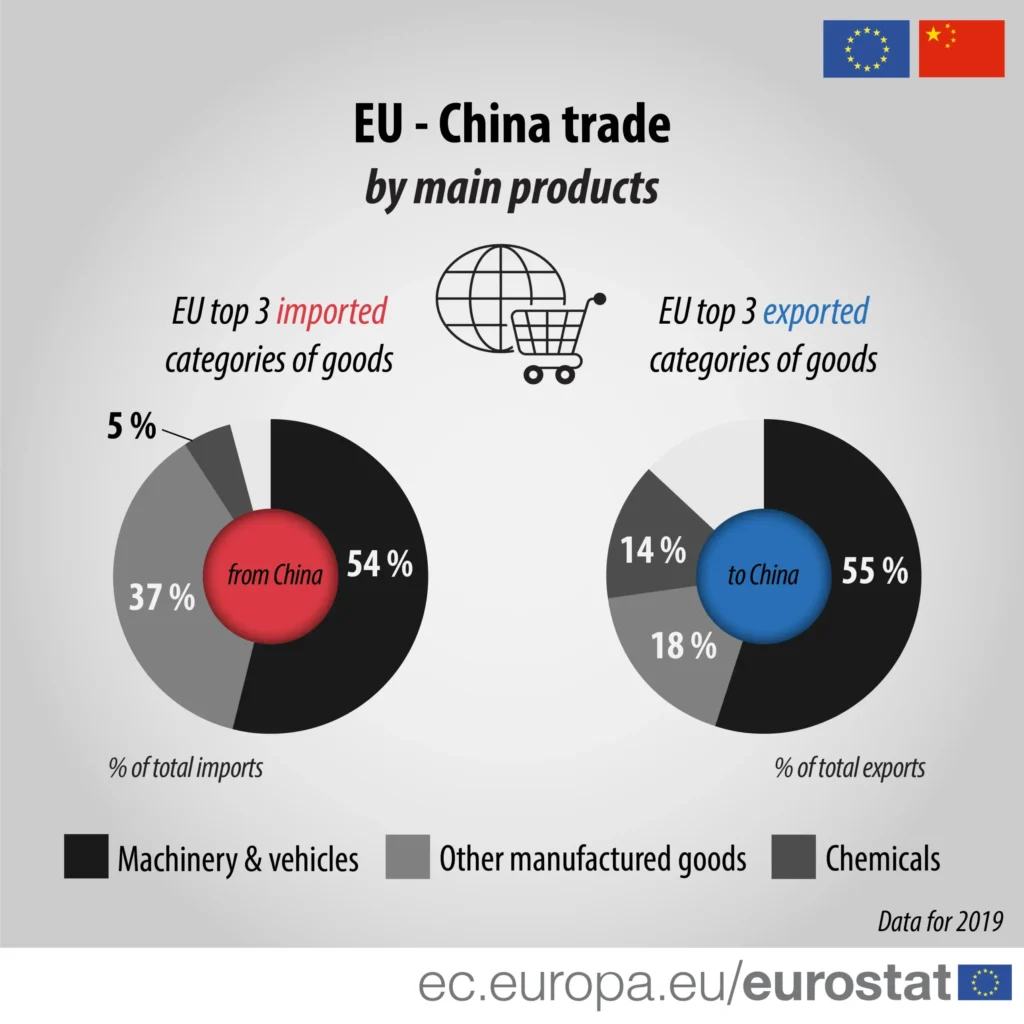
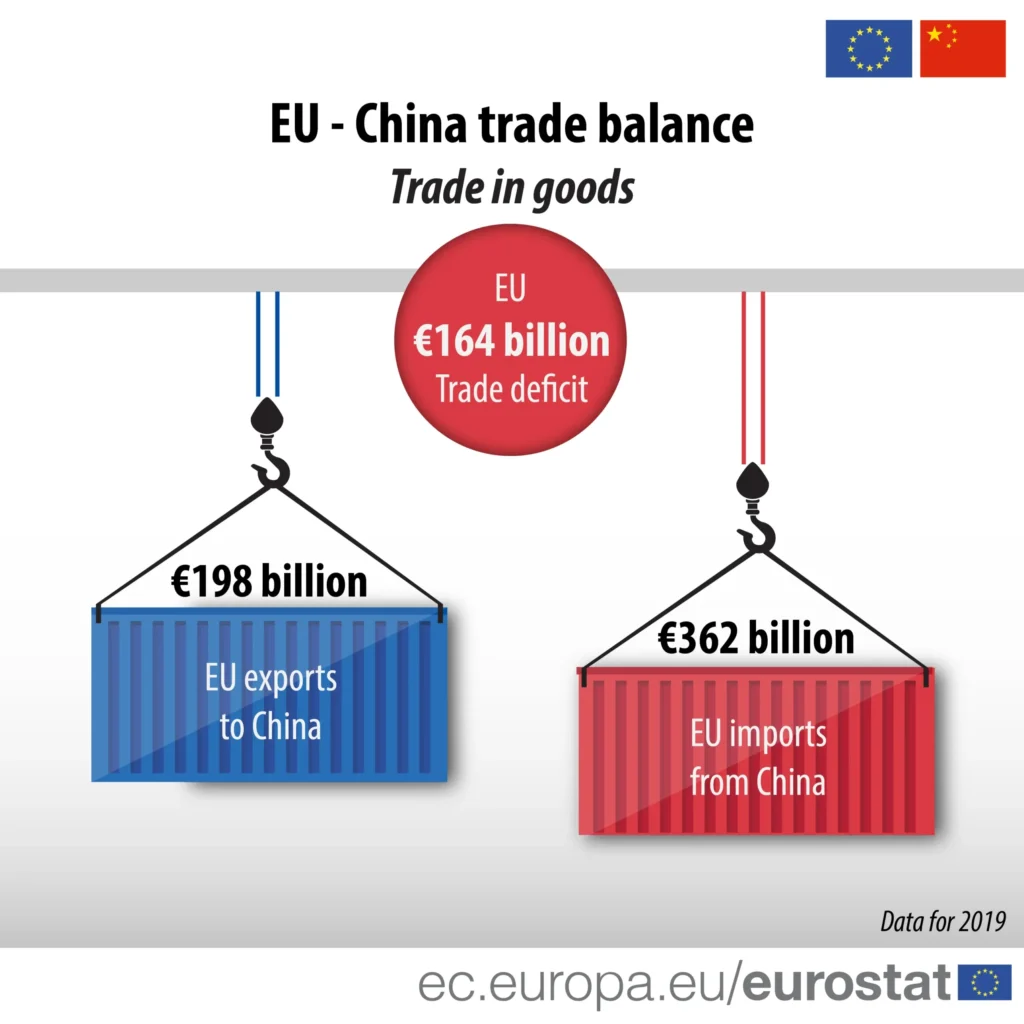
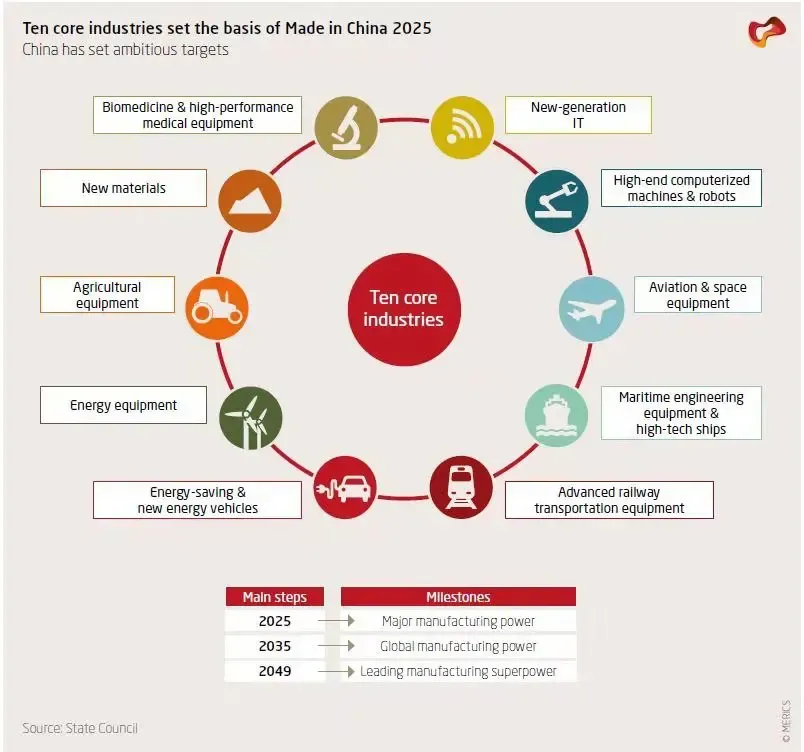
Якщо спочатку цифра давала не такі відчутні наслідки для європейської економіки, то до 2019 року, з її поступовим зростанням «симптоми» загострилися. Основним поштовхом до дефіциту стали сектори машинобудування та промислових товарів, що разом становлять 91% від загального імпорту ЄС з Китаю. Цьому посприяла стратегія КНР «Made in China 2025», запущена у 2015 році. Стратегія окреслювала десятирічний план переходу від експорту низькотехнологічної продукції до випуску високотехнологічних товарів на основі власних інновацій. Реалізація мала відбуватися поетапно: до 2025 року Китай планував суттєво підвищити рівень інноваційності та конкурентоспроможності своєї промисловості, до 2035 року наблизитися до світових технологічних лідерів, а до 2049 року стати провідною виробничою державою світу. Перевага високотехнологічного експорту до ЄС чітко підтверджується десятьма пріоритненими галузями, визначеними у стратегії, а саме: інформаційні технології нового покоління, робототехніка, верстати з числовим програмним керуванням, аерокосмічна промисловість, морське машинобудування, високошвидкісний залізничний транспорт, електромобілі, енергетичне обладнання, нові матеріали та біомедицина. Показово, що Пекін зафіксував провідну роль держави в реалізації цієї програми. Уряд передбачив пільгове фінансування підприємств, що працюють у пріоритетних галузях. Було створено державні інвестиційні фонди, які мали залучати капітал до розвитку стратегічних виробництв і прискорювати комерціалізацію інноваційних розробок. Податкові стимули також стали одним з інструментів. Вони зменшували фінансове навантаження на компанії, що здійснювали науково-дослідні та дослідно-конструкторські роботи, інвестували у цифровізацію виробництва та впровадження нових технологій. З метою забезпечення гарантованого внутрішнього попиту було передбачено здійснення державних закупівель.
Для економіки ЄС стратегія дійсно несла певну загрозу. В першу чергу через те, що Пекін обрав для домінування саме ті ніші, які є фундаментом європейської (а особливо німецької) економіки. Крім того, фактично це порушувало принципи вільної ринкової конкуренції. Європейські компанії функціонують за принципами ринкової економіки, а отже самостійно забезпечують витрати на дослідження, модернізацію виробництва, залучення капіталу тощо. Китайські ж підприємства, завдяки значній державній підтримці могли набагато швидше нарощувати виробництво, впроваджувати нові технології та знижувати собівартість продукції, що автоматично витісняло європейську продукцію принаймні за дорожчою собівартістю. Станом на 2019 рік китайські імпортні товари були в середньому втричі дешевшими, ніж аналогічні товари, які ЄС експортував. Це призвело до того, що рівень проникнення китайського імпорту на ринок ЄС майже подвоївся у період між 2000 та 2019 роками, витісняючи місцевих виробників, які не могли конкурувати за ціною. Крім того, сформувалася технологічна залежність. У 2019 році Китай забезпечував майже 90% імпорту певних категорій електроніки (наприклад, ноутбуків) та понад 69% мобільних телефонів. Це створило вразливість для цифрової трансформації Європи, оскільки ланцюги постачань опинилися під контролем системного суперника.
Одним з наслідків реалізації стратегії стало формування надлишкових виробничих потужностей. Зі значною державною підтримкою виробництво поступово почало перевищувати внутрішній попит, навіть враховуючи державні закупівлі. Тож надлишок спрямовувався на зовнішні ринки, в тому числі і до ЄС. Дисбаланс за виник частково і через те, що європейські компанії почали масово переносити свої виробничі потужності до КНР. Цьому сприяла значно нижча вартість оплати праці в промисловому секторі КНР порівняно з середнім показником у ЄС. Компанії також прагнули виробляти товари безпосередньо там, де розташовані кінцеві споживачі, щоб заощадити на логістиці та митних зборах. В свою чергу Китай пропонував дешевшу інфраструктуру, сприятливіші податкові режими та можливість кращої інтеграції в глобальні ланцюги доданої вартості. Такі перенесення виробництва призводили до заміщення місцевого виробництва імпортом із власних же заводів у КНР.
Від партнера до системного суперника: зміна підходу ЄС до КНР у 2019 році
У 2019 році Європейський Союз офіційно змінив підхід до відносин із Пекіном, класифікувавши КНР як партнера для переговорів, економічного конкурента та системного суперника. До цього класифікація не була такою багатосторонньою і передбачала всебічне стратегічне партнерство, що було офіційно закріплено у «Стратегічній програмі співпраці ЄС-Китай до 2020 року», прийнятій у 2013 році. Окрім класифікації блоком було впроваджено декілька практичних кроків. Того ж 2019 року ЄС запровадив першу загальноєвропейську рамку для скринінгу прямих іноземних інвестицій. Це дало змогу ЄС перевіряти купівлю китайськими інвесторами стратегічних європейських активів (енергетика, транспорт, технології) на наявність загроз національній безпеці. У травні того ж року в Празі відбулася конференція з безпеки мереж 5G, яка заклала основу для «Інструментарію 5G». Це була пряма відповідь на побоювання щодо домінування Huawei та ZTE в критичній цифровій інфраструктурі Європи. Фактично, у Празі було вирішено, що безпека мереж 5G є справою національної безпеки, а не лише технічним питанням, оскільки використання обладнання китайських компаній почали оцінювати крізь призму потенційних безпекових ризиків і технологічної залежності від КНР. Крім того, ЄС почав вимагати реципрокності (взаємності) у доступі до ринків. Брюссель заявив, що не може миритися з ситуацією, коли китайські фірми вільно купують європейські підприємства, а європейські компанії в Китаї стикаються з бар’єрами та примусовою передачею технологій. Вже згадана вище стратегія «Made in China 2025» також стала своєрідним каталізатором для розробки інструментів захисту європейської економіки, оскільки до 2019 року її реалізація вже давала результати, що робило ситуацію несприятливою, особливо для промислового сектору економіки ЄС.
Дії Китаю у відповідь на зміну європейського підходу не виглядали однозначними. З одного боку, країна демонструвала готовність піти на поступки, змінивши інвестиційну поведінку в ЄС. Прямі іноземні інвестиції з Китаю до ЄС того року різко впали до 11,7 млрд євро, що становило падіння майже на 33% порівняно з попереднім роком і стало найнижчим показником з 2013 року. З Здавалося, для Брюсселя це мало мати вигляд своєрідної перемоги. Європейські політики вважали, що запроваджені ними заходи, зокрема класифікація Китаю як «економічного конкурента та системного суперника», скринінг прямих іноземних інвестицій та підвищення вимог до безпеки технологій змусили КНР відступити та зменшити експансію на європейських ринках. З боку Пекіну не було демонстрації агресивних дій чи заяв у відповідь, тож все виглядало так, ніби заходи ЄС спрацювали. З іншого ж боку, Пекін радше переглянув підхід до інвестування і замість його масштабного характеру перейшов до точковішого та сфокусованішого. Акцент змістився з кількості на якість активів, і що ще важливіше, на їх стратегічну цінність. А вона визначалася саме за приналежністю підприємств до секторів, які відповідали стратегії «Made in China 2025».
Економічні стратегії КНР вже тоді починали створювати геополітичну напругу. Китайський уряд почав використовувати наратив «win-win», який передбачав співпрацю (в тому числі й доступ до довгострокових кредитів для капіталомістких проєктів) без політичних вимог, передачі суверенітету, та відсутність умов (фінансування не прив’язувалося до демократичних реформ, дотримання прав людини чи верховенства права). Цей наратив отримав таку назву, оскільки Пекін вважав такі умови взаємовигідними. Країни Центрально-Східної Європи та Балкан отримували шанс скоротити економічний розрив із лідерами Західної Європи, тоді як Китай здобував ринок для надлишкових потужностей, зміцнював позиції в регіоні та міг лобіювати свої інтереси в ЄС через ті ж країни ЦСЄ та Балкан (наприклад, Угорщину, Грецію).
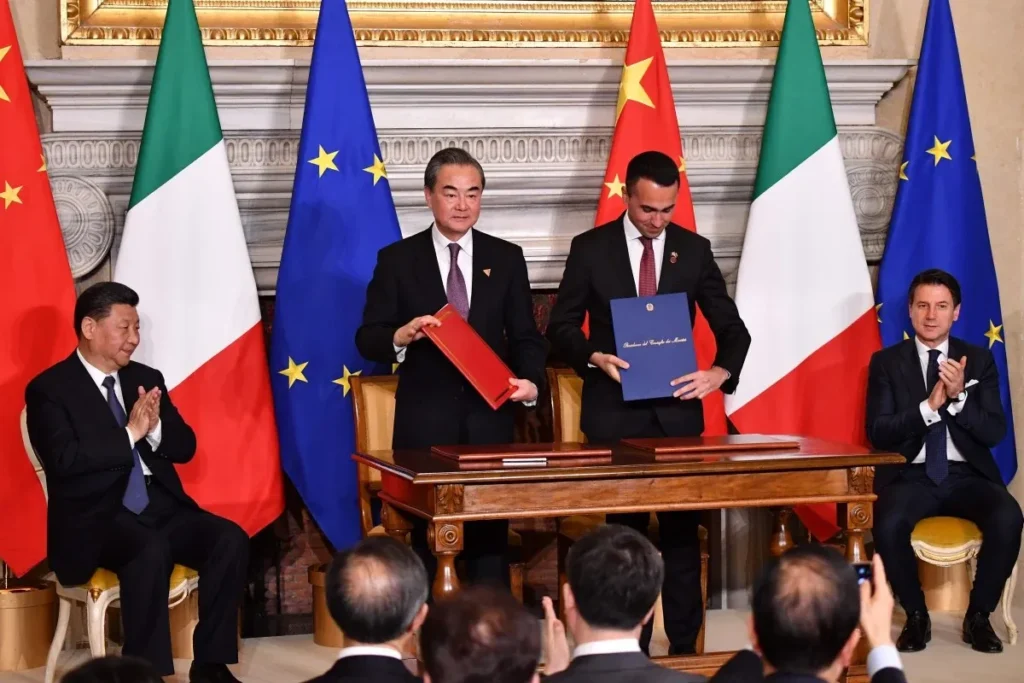
Масштабним втіленням цього наративу стало підписання меморандуму про взаєморозуміння щодо ініціативи «Один пояс, один шлях» (BRI) Італією у березні 2019 року. Це був перший і досі єдиний випадок, коли країна G7 офіційно приєдналася до китайського проєкту. Це відбулося практично одночасно з визнанням Європейським Союзом Китаю «системним суперником», що завдало серйозного удару по єдності ЄС та викликало неабияке роздратування в Брюсселі. Чи справдилися сподівання Італії та чи залишилася вона задоволеною цим кроком, буде детально розглянуто нижче. Втім, уже тоді стало зрозуміло, що спроби підриву єдності та розколу всередині ЄС і надалі залишатимуться одним з ключових інструментів Пекіна.
Стратегія de-risking та переосмислення економічної залежності від КНР 2023 року
Вже за чотири роки, у червні 2023 року ЄС представив «Європейську стратегію економічної безпеки», в основі якої лежала концепція «de-risking». Тоді торговельний дефіцит вже досяг показника приблизно 291 млрд євро. Тож перед ЄС постали три основні варіанти формування подальшої стратегії щодо Китаю: «business as usual», (збереження попередньої моделі), “decoupling” (повний розрив) та “de-risking” (зменшення ризиків). Цей підхід став «золотою серединою» між першими двома, оскільки торговельний дефіцит та його наслідки для економіки змушували ЄС змінювати підходи, а повний розрив міг би призвести до надто важкого економічного удару. У центрі уваги нової стратегії перебувають чотири головні зони ризику: стійкість ланцюгів постачання, фізична та кібербезпека інфраструктури, витік технологій, а також використання економічних залежностей як зброї (стратегія, коли одна держава використовує економічну залежність іншої країни як важіль тиску, шантажу або покарання для досягнення своїх геополітичних і політичних цілей). Для зменшення ризику виникнення і розвитку цих загроз стратегія передбачає реалізацію трьох напрямів. «Promote» передбачає стимулювання власної конкурентоспроможності, «protect» зосереджується на захисті економічної безпеки, а «partner», буквально партнерство та диверсифікація, спирається на усвідомлення того, що ЄС не здатний гарантувати безпеку самостійно та потребує диверсифікації ланцюгів постачання для уникнення залежності від однієї країни (як у цьому випадку від КНР).
Китай в свою чергу офіційно заявив, що «de-risking» – це лише спроба Брюсселя завуалювати політику повного розриву зв’язків (та сама decoupling), яка порушує принципи вільної торгівлі та ринкової економіки. Брюссельську стратегію назвали «протекціонізмом під маскою чесної конкуренції». Китай наголошував, що ЄС використовує безпеку для виправдання своєї нездатності конкурувати у високих технологіях. Проте ситуація знову стосувалася не лише економічних відносин. Пекін вдався до дипломатичного тиску і закликав ЄС не сприймати його як «системного суперника», стверджуючи, що інтереси обох сторін надто тісно переплетені. Крім того, намагаючись задекларувати «де-ризикування», Брюссель зіткнувся з прямо протилежною ситуацією. Інвестиційна активність КН (зокрема угода між CATL та Stellantis) посилила залежність Євросоюзу саме в тому секторі “зеленої” економіки, який той намагався убезпечити.
2025-2026 роки як ключова точка загострення
Станом на 2025 рік торговельний дефіцит ЄС у товарах із Китаєм сягнув 359,8 млрд євро. За другий квартал 2026 року торговельний дефіцит товарами досяг близько 103 мільярдів євро. Цей показник став найбільшим квартальним дефіцитом товарної торгівлі з третього кварталу 2022 року, коли було зафіксовано пік у 107 мільярдів євро. Європейський Союз стрімко втрачає позиції в секторах, які традиційно були його основою. Частка ЄС у світовому обсязі експорту обладнання та машин впала з 54% (у 2005 році) до 43%, тоді як частка Китаю зросла до 24%. У 2025 році Китай вперше обігнав Німеччину, ставши найбільшим у світі експортером металообробних верстатів. Частка Європи в цьому секторі впала до 46% (порівняно з 52% у 2016-му). Збитків зазнала й хімічна промисловість: за останні три роки в галузі відбулося помітне скорочення виробничих потужностей, а темпи їх закриття подвоюються щороку через тиск дешевого імпорту. Найбільш суттєвим показником стала сонячна енергетика: домінування Китаю тут стало майже абсолютним – 90% світового виробництва, тоді як частка ЄС впала до мізерних 0,2%, а ще у 2007 році вона становила близько 30%. Економісти Goldman Sachs зазначають, що втрата частки ринку (зокрема на ринках третіх країн) шкодить зростанню ЄС навіть більше, ніж сам дефіцит.
Додатковим каталізатором загострення у 2025–2026 роках стала торговельна політика США щодо Китаю. У 2025 році США запровадили екстремальні мита на китайський експорт (наприклад, понад 100% на певні категорії та навіть 145% у відповідь на обмеження Пекіном експорту рідкоземельних металів). Посилення американських тарифних бар’єрів звузило для китайських виробників доступ до одного з найбільших світових ринків, створивши додатковий стимул для переорієнтації експорту на інші напрямки. Тож Пекін спрямував надлишки субсидованої продукції на останній великий і багатий відкритий ринок – європейський.
Таким чином, ЄС опинився під подвійним впливом: з одного боку, китайські виробничі потужності продовжували генерувати значний експортний надлишок, а з іншого – частина товарних потоків, які стикалися з дедалі вищими бар’єрами на американському ринку, отримувала додатковий стимул шукати альтернативні ринки збуту. Це посилило конкуренцію для європейських виробників і зробило торговельний дисбаланс між ЄС та КНР не лише результатом довгострокової промислової політики Китаю, а й наслідком перебудови глобальних торговельних потоків під впливом американсько-китайського протистояння.
Європейський Союз, зважаючи на економічні показники, почав розробляти серйозніші заходи. Протягом червня-липня між КНР та ЄС було проведено низку зустрічей. При цьому на початку червня 2026 року геополітична напруга між сторонами стрімко зросла. Китай в знак дипломатичного протесту діям Брюсселя раптово і без жодного пояснення причин скасував дві важливі зустрічі: дискусію на міністерському рівні з цифрових питань, що мала відбутися в Пекіні, та зустріч за участю Олафа Скуга, заступника генерального секретаря Дипломатичної служби ЄС. Серед ймовірних причин таких дій названо плани блоку щодо впровадження Закону про індустріальний акселератор (IAA) та оновлення Закону про кібербезпеку, що загрожують обмеженням доступу китайських компаній (зокрема Huawei) до європейських тендерів та критичної інфраструктури (детальніше йтиметься далі).
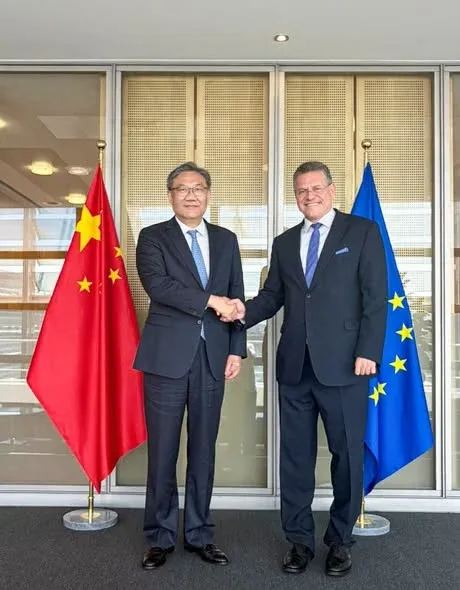
Дипломатія все ж перемогла, оскільки обидві сторони прагнули врегулювати конфлікт без торговельної війни, яка не була б сприятливим розвитком подій для жодної зі сторін. І вже наприкінці червня Єврокомісар з питань торгівлі Марош Шефчович зустрівся з міністром комерції КНР Ван Вентао. Саме на цій зустрічі було офіційно встановлено жовтневий дедлайн. Брюссель до жовтня очікував так званих «відчутних результатів» – точніше, Китай мав представити конкретний план скорочення торговельного дефіциту. Політична позиція ЄС стала набагато жорсткішою, адже цей дедлайн був своєрідним ультиматумом: за відсутності прогресу на жовтневому саміті лідери ЄС планували остаточно затвердити пакет жорстких законів. Серед них Закон про індустріальний акселератор (IAA), Закон про диверсифікацію та оновлення Закону про кібербезпеку (Cybersecurity Act).
У березні 2026 року було представлено Закон про індустріальний акселератор (IAA), який централізує контроль за іноземними інвестиціями та впроваджує положення «Купуй європейське» у державних закупівлях. Норма передбачає пріоритетне спрямування державних коштів на товари й послуги європейських компаній або підприємств, які забезпечують високу частку “локального компонента” (використання європейських складників. Цей захід став відповіддю на багаторічну політику Пекіна «Купуй китайське», через яку європейські компанії зазнали фактичного витіснення з багатьох секторів внутрішнього ринку КНР. За висновками саміту Європейської ради від 15–16 жовтня 2026 року Закон перебуває на етапі законодавчих переговорів між Європарламентом і Радою ЄС. Лідери ЄС окремо закликали завершити переговори щодо цього акта до кінця 2026 року. Крім того, ЄС запланував Закон про диверсифікацію. Його головна ідея полягає в зобов’язанні компаній стратегічних секторів закуповувати критично важливі компоненти щонайменше з трьох різних джерел. При цьому постачальники не можуть бути всі з однієї країни. Закон встановить жорсткий ліміт (орієнтовно 30–40%) на обсяг закупівель у одного постачальника. Це має гарантувати, що раптовий експортний контроль з боку Китаю не зможе паралізувати європейські виробничі лінії. Нові правила насамперед торкнуться хімічної промисловості та промислового машинобудування, де європейські виробники наразі перебувають на «межі виживання» через наплив дешевого імпорту. Урсула фон дер Ляєн зазначила, що цей крок є вимушеним, оскільки цифри торговельного дефіциту «говорять самі за себе», а попередня політика надій на добровільну диверсифікацію не спрацювала. Змін у 2026 році зазнали також і мита: було введено нові антидемпінгові мита на китайську пряжу та автомобільні шини. Крім того, діють мита до 35,3% на китайські електромобілі. У важливій для ЄС сфері зеленої енергетики Закон про промисловість з нульовими викидами (NZIA) вимагає, щоб щонайменше 75% вітрових турбін у нових проєктах не були китайськими.
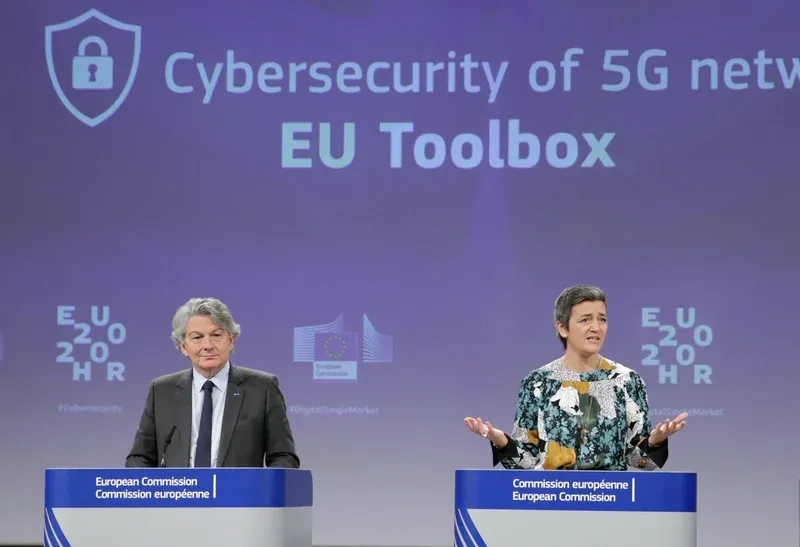
До розробки проєкту оновленого Закону про кібербезпеку 2026 року європейське законодавство у цій сфері спиралося переважно на згаданий раніше «Інструментарій ЄС з кібербезпеки 5G» (5G Toolbox), прийнятий у 2020 році, та директиву NIS2. «Інструментарій» фокусувався виключно на безпеці та стійкості телекомунікаційних мереж 5G, тоді як директива NIS2 має ширшу сферу дії, охоплюючи безпеку мережевих та інформаційних систем критичної інфраструктури (енергетика, транспорт, охорона здоров’я, цифрова інфраструктура тощо). Перший є набором рекомендацій (soft law), і кожна країна-член ЄС може самостійно приймати рішення щодо обмеження або повного виключення конкретних постачальників (так званих «high-risk vendors», як-от Huawei та ZTE) з національних телекомунікаційних мереж 5G. Внаслідок такого підходу окремі країни блоку (як Швеція) заборонили обладнання Huawei, тоді як інші цього не зробили. Тобто сам механізм та критерії оцінки ризиків співпраці з постачальниками були спільними, однак це не забезпечило єдиного підходу для всього блоку. На противагу цьому директива є обов’язковою для виконання. Країни зобов’язані прийняти національні закони для її реалізації. Проте хоч цей акт і є юридичним зобов’язання для країн ЄС досягти певної мети, але кожна держава сама обирає методи та приймає власні національні закони для її втілення. Через це виникає той же ефект, що і з «Інструментарієм»: одна країна може визнати китайські інвертори ризикованими і заборонити їх (як Литва), а інша ні, бо національні уряди зберігають право на остаточне рішення. Тобто в питаннях дій щодо заборон і обмежень конкретних постачальників ЄС не діяв злагоджено. Основна відмінність проєкту оновлення Закону про кібербезпеку полягає у тому, що Європейська Комісія отримує право самостійно створювати єдиний «чорний список» постачальників. Якщо компанія потрапляє до нього, її обладнання де-факто блокується по всьому ЄС автоматично, не чекаючи на рішення кожної окремої столиці.
Внутрішня неоднорідність ЄС: позиції держав-членів щодо торговельних відносин з КНР
«Жовтневий дедлайн», встановлений влітку, був доволі взаємовигідним компромісом, адже обидві сторони отримали час на відтермінування конфлікту. ЄС за цей період намагався зберігати єдність країн-членів щодо торговельних питань з Китаєм, і також блок уникнув негайного розгортання торговельної війни, яка, зважаючи на дипломатичні протести Пекіна мала би місце бути. Китай в свою чергу виграв час не лише для відтермінування обмежень, а й для ведення так званої політики «розділяй і володарюй» для розколу всередині ЄС. Згадаємо Італію, яка у березні 2019 року підписала меморандум про взаєморозуміння щодо ініціативи «Один пояс, один шлях» (BRI), що викликало неабияке занепокоєння в Брюсселі і водночас фактичний успіх такої китайської політики. Італія досить швидко розчарувалася в результатах меморандуму. Очікуваний приплив високотехнологічних інвестицій та вирівнювання торговельного балансу не відбулися. Натомість країна зіткнулася з посиленням залежності від Пекіна в стратегічних секторах, і звісно ж, тиском союзників (особливо США та партнери з НАТО, які висловили гостре невдоволення, особливо щодо участі китайських компаній у розвитку критичної інфраструктури). Тож наразі (з 2024 року) Італія змінила курс на набагато жорсткіший і солідарніший із Брюсселем та Вашингтоном. Наприклад у жовтні 2024 року Італія проголосувала за введення європейських антисубсидійних мит на китайські електромобілі.
Таку ж жорстку позицію щодо економічних відносин з Китаєм займають Німеччина та Франція. Раніше курс Німеччини базувався на принципі «торгівля понад усе», де Китай розглядався насамперед як ключовий економічний партнер, а не загроза. Берлін часто блокував жорсткі захисні заходи ЄС проти Пекіна. Великі німецькі корпорації отримували колосальні прибутки в Китаї, а держава супроводжувала це лояльною зовнішньою політикою. Десятиліттями Німеччина та Китай реалізовували надзвичайно вигідні спільні проєкти, що робило Пекін незамінним майданчиком для інновацій. Крім того, німецький уряд боявся, що будь-який тиск на Китай призведе до дзеркальних санкцій проти німецьких автовиробників (VW, BMW, Mercedes), для яких китайський ринок був критично важливим. Ще у 2024 році попередній канцлер Олаф Шольц виступав проти запровадження європейських мит на китайські електромобілі. в інтерв’ю німецькій газеті Die Zeit Мікко Хуотарі, директор Інституту китайських досліджень MERICS, назвав це періодом «китайського наркотику», коли залежність була настільки глибокою, що Берлін ігнорував очевидні ризики заради короткострокових економічних вигод. Проте вже у 2025 році Німеччина зіштовхнулася з так званим «Китайським шоком 2.0». Відбувався наплив субсидованих китайських товарів (електромобілів, хімічної промисловості, обладнання), які за якістю вже не поступалися німецьким, але значно дешевими. Це призвело до втрати лише в самій Німеччині близько 120 000 промислових робочих місць за 2025 рік. Компанія Volkswagen оголосила про плани скорочення до 100 000 робочих місць у Європі через необхідність економії витрат, а Bosch – про скорочення понад 20 000 місць у своєму автомобільному підрозділі. Експорт німецьких автомобілів до КНР скоротився більш ніж удвічі – з близько 30 млрд євро у 2022 році до 13, 6 млрд євро у 2026 році. Берлін усвідомив, що Китай незабаром зможе витіснити німецькі бренди навіть із європейського ринку. Тож нинішній канцлер Німеччини Фрідріх Мерц радикально змінив риторику. Він заявив, що «Німеччина має показати зуби» і нагадати Пекіну про його власну залежність від Європи. Тепер Берлін активно підтримує Закон про індустріальний акселератор та правила «трьох постачальників». Німецький уряд таємно аналізує, де КНР критично залежить від європейських технологій (наприклад, оптика Carl Zeiss для виробництва чипів ASML), щоб використовувати це як важіль у переговорах або ж на випадок масштабної торговельної війни. Все ж таки Мерц наголосив, що повний розрив зв’язків з Китаєм був би великою помилкою, яка не додасть ні безпеки, ні добробуту. Німецький підхід полягає у «зниженні ризиків» (de-risking), диверсифікації та ліквідації односторонніх критичних залежностей (у ланцюгах постачання, технологіях і сировині), паралельно зберігаючи дипломатичний і торговельний діалог.
Еволюція позиції Франції дещо відмінна від німецької. Вже з 2019 року, коли ЄС офіційно назвав Китай «системним суперником», Париж був ініціатором обмеження китайських вендорів (Huawei, ZTE) у мережах 5G та посилив контроль за іноземними інвестиціями. Париж бачить у китайському експорті екзистенційну загрозу для своєї промисловості. Саме Франція стала головним рушієм запровадження мит на китайські електромобілі та просування закону «Купуй європейське». Крім того, країна фокусується на вимозі «нової взаємності»: Еммануель Макрон відверто заявляє, що тепер китайські компанії мають робити в Європі те, що європейці робили в Китаї 25 років тому: оскільки Пекін десятиліттями вимагав від європейського бізнесу передавати технології в обмін на доступ до свого ринку, тепер Брюссель має діяти аналогічно щодо китайських інвесторів. Проте це малоймовірно, оскільки Пекін уже запровадив власні експортні обмеження на критичні технології (наприклад, видобуток літію та галію), щоб завадити витоку знань за кордон.
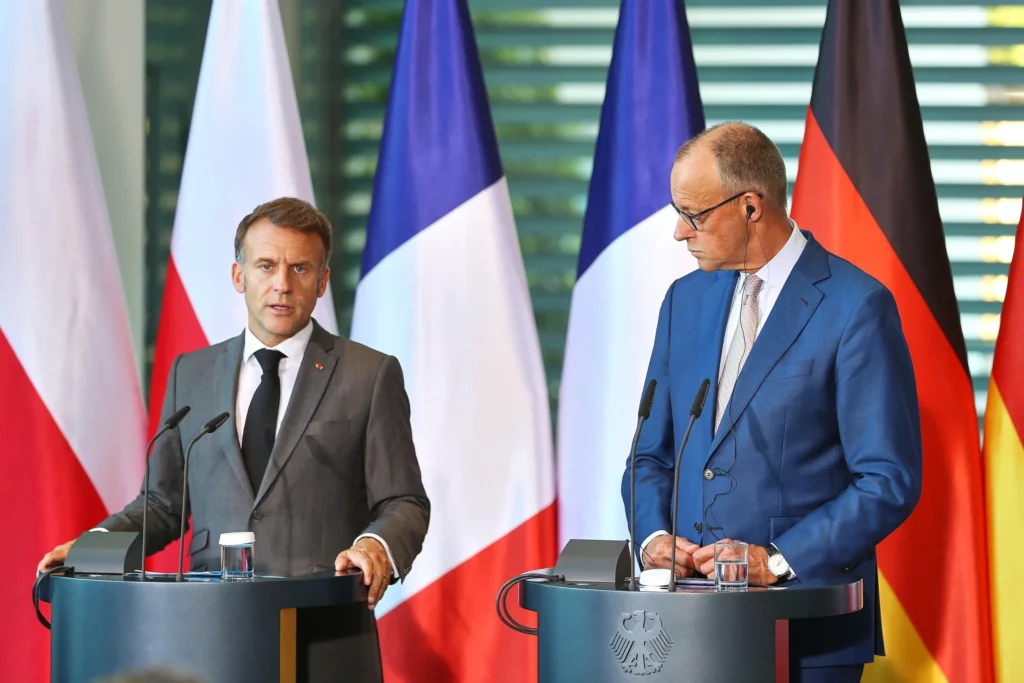
Оскільки Німеччина та Франція – це перша та друга економіки ЄС, то саме вони зазнають найбільших втрат від торговельного дефіциту ЄС із Китаєм. Вони об’єдналися, щоб сформувати єдину позицію Брюсселя до того, як Китай зможе розділити країни ЄС поодинці (за допомогою двосторонніх угод з меншими країнами, як-от Угорщина чи Греція). Крім того, Німеччина та Франція володіють найбільшою політичною вагою для просування таких інструментів, як розслідування щодо субсидій на китайські електромобілі або захист критичної інфраструктури. Тож у липні 2026 року зближення позицій Німеччини та Франції стало максимально очевидним. Тоді лідери обох країн офіційно заявили, що ніколи ще не були такими єдиними в питанні Китаю. Формування цього тандему створило необхідний фундамент для вироблення єдиної позиції країн-членів ЄС. Утім, залишається відкритим питання, чи зможе франко-німецький консенсус запобігти подальшим розходженням усередині блоку. Цитуючи одного європейського дипломата: «Ми більше не живемо у світі рожевих поні, ми живемо у світі вовків». Проте питання в тому, чи усі країни-члени ЄС не живуть у світі «рожевих поні»?
Розглянемо позиції інших країн-членів ЄС відповідно до звіту MERICS «Fragmented Europe: Dealing with China as a technology and innovation power»/ Угорщина – найбільш економічно лояльна до КНР країна ЄС. Уряд Віктора Орбана проводить політику «відкриття на Схід», розглядаючи Китай як ключового партнера в модернізації. Угорщина залучила гігантські інвестиції в акумуляторні заводи (CATL) та електромобілі (BYD) і часто блокує спільні заяви ЄС із критикою Пекіна. Словаччина виступає проти мит на китайські автомобілі називаючи їх «безглуздою торговою війною», і активно шукає нові інвестиції для своїх заводів. За прем’єра Роберта Фіцо курс країни різко змістився в бік “дружніх відносин”. Іспанія дотримується політики “селективного залучення”. Мадрид розраховує на китайські технології для власного агросектору й автопрому (зокрема приклад Chery), побоюючись відповідних заходів Пекіна більше, ніж технологічної залежності. Австрія позиціонує себе як «малий нейтральний гравець». Вона уникає різкої риторики, щоб зберегти стабільну торгівлю та врятувати власні заводи, які стають складальними майданчиками для китайських брендів, як-от Xpeng. Греція традиційно спирається на китайські інвестиції в інфраструктуру (зокрема в порт Пірей). Пекін використовує цей вплив, щоб через Афіни пом’якшувати спільні позиції ЄС у питаннях безпеки та прав людини. Свій курс змінила Італія, і приєдналася до «світу вовків». Однак політика КНР «розділяй і володарюй» все ще демонструє ефективність. Окремо в регіоні позиціонується Сербія (яка не є членом ЄС): вона відкрито називає Китай «найкращим другом» і активно впроваджує китайські технології стеження та 5G, попри занепокоєння Брюсселя.
Економічна взаємозалежність як інструмент тиску: експортний контроль КНР
Водночас економічний тиск у відносинах ЄС–КНР не є одностороннім. Китай також використовує свою позицію у глобальних ланцюгах постачання як важіль впливу, насамперед через експортний контроль над критично важливими мінералами та пов’язаними з ними технологіями. Загалом на КНР припадає понад 60% глобального видобутку рідкісноземельних елементів. Крім того, Китай має монополію на виробництво 90% усіх постійних магнітів (критично важлива ланка для електромобілів, вітрових турбін, побутової техніки, робототехніки тощо) у світі. В такій ситуації у квітні 2025 року Китай запровадив жорсткі обмеження на експорт рідкісноземельних елементів як пряму відповідь на трансатлантичні мита. Це рішення негативно вплинуло на європейські автомобільні центри та виробників вітрогенераторів, чиї заводи опинилися під загрозою зупинення. Проте, окрім експорту самих металів, під обмеження КНР потрапили й технології їхнього видобутку та обробки.
У липні 2025 року Міністерство комерції Китаю внесло до списку заборонених або обмежених до експорту технології виробництва катодів LFP (літій-залізо-фосфатних) 4-го покоління, новітні технології LMFP (літій-марганець-залізо-фосфатних акумуляторів) та технології видобутку літію та галію. Обмеження полягали в тому, що для експорту цих технологій китайські компанії були зобов’язані отримувати державні ліцензії. Це автоматично унеможливлює будь-які спроби європейських підприємців налагодити повністю незалежне виробництво.
Для ЄС масовий імпорту китайських сонячних панелей, інверторів та акумуляторів є критично важливими задля досягнення своїх кліматичних цілей до 2040–2050 років. Ця гостра потреба у збереженні доступу до китайських рідкоземельних металів та технологій «зеленої енергетики» змушує ЄС діяти обережніше та шукати компроміси та перетворює торговельні відносини на інструмент геополітичного шантажу.
Позиція Пекіну
Пекін займає доволі чітку позицію щодо причини дисбалансу, яку називає ЄС. Наприкінці липня 2026 року Міністерство комерції КНР опублікувало аналітичний документ (position paper), присвячений захисту своєї економічної моделі. У цьому документі Пекін офіційно назвав занепокоєння ЄС та США щодо «надлишкових промислових потужностей» безпідставними, зазначивши про наявність у них “логічних вад” та “прихованих мотивів”. Сам документ демонструє відсутність намірів КНР іти на компроміс щодо цих питань, при цьому Пекін позиціонує себе як захисника «вільної та справедливої торгівлі», називаючи зростання свого експорту «можливістю для світу». Фактично цей документ дає зрозуміти, що Китай не погодиться на дискримінаційні заходи проти своїх компаній. Однак це не означає, що Китай прагне торговельної війни з ЄС. Ще 21 липня 2026 року в Пекіні Міністр закордонних справ КНР Ван Ї прийняв делегацію законодавців Європарламенту. Він запропонував модель «висхідного динамічного балансу», де дефіцит пропонується вирівнювати не обмеженням китайського імпорту, а збільшенням закупівель європейських товарів Китаєм. Під час консультацій 8-9 жовтня 2026 року, щоб не допустити запровадження Євросоюзом нових жорстких торговельних бар’єрів, Пекін пішов на низку точкових компромісів. Китай погодився на домовленість щодо експорту гібридних автомобілів, яка, за оцінкою Брюсселя, має стримати динаміку постачання на ринок ЄС, а також на видачу експортних ліцензій на рідкісноземельні метали та постійні магніти для європейських компаній за спрощеним механізмом (fast-track). Також Пекін заявив про прагнення збільшити імпорт з Європи (зокрема, організувавши спеціальний захід для бізнесу на Китайській міжнародній імпортній виставці – CIIE), а прем’єр Держради Лі окремо висловив готовність Китаю нарощувати імпорт німецьких товарів.
Китай, як і ЄС, не прагне торговельної війни, адже це означатиме для нього велику втрату європейського ринку. Пекін готовий до точкових поступок, однак лише доти, доки вони не зачіпають особливостей його економічної системи, де позиція стає значно жорсткішою.
Висновки
Повернемося до питання, з якого починалося дослідження. Чи є торговельний дисбаланс лише наслідком внутрішніх економічних проблем ЄС, чи все ж таки це більш геополітичний наслідок? Ситуація насправді є набагато складнішою за внутрішні проблеми блоку. Європейським лідерам наразі не варто надавати перевагу лише одному з підходів: внутрішніх реформ чи захисту від китайського імпорту, адже відповідь полягає в тому, що нинішній показник торговельного дефіциту є наслідком обох чинників, що, безумовно, створює геополітичну напругу. Якщо ЄС зосередиться лише на внутрішніх реформах (зниженні цін на енергоносії, інтеграції капіталу) і залишить ринок повністю відкритим, до моменту, коли ці реформи дадуть результат, Європейську промисловість повністю знищить дешевий китайський імпорт. Тому захисні заходи ЄС (такі як мита на електромобілі чи закон «Купуй європейське») – це спроба створення рівних умов гри та отримання часу, необхідного для проведення масштабних внутрішніх реформ, запропонованих Маріо Драґі.
Протистояння з Китаєм викрило головну вразливість Євросоюзу – відсутність монолітної єдності серед 27 країн-членів. Поки Брюссель намагається вибудувати спільний курс, Пекін успішно застосовує стратегію геополітичного точкового впливу, розділяючи Європу на кілька таборів. Торговельні відносини між ЄС та КНР, найімовірніше, не повернуться до моделі всебічного стратегічного партнерства 2013 року.
Жовтневі консультації стали «рішеннями без рішення». Домовленості були досягнуті, протистояння пом’якшено, точкові проблеми також були вирішені. Однак навіть якщо домовленості виконуватимуться, головна причина залишається нерозв’язаною. Такі кроки лише відтягують конфлікт, адже ЄС продовжує розробляти додаткові інструменти торговельного захисту, які можуть обмежити доступ китайських виробників до європейського ринку, а Китай не зосереджується на проблемі надлишкових потужностей. На січень 2027 року заплановано проведення міністерської конференції між Марошем Шефчовичем і Ван Веньтао з метою проміжного огляду прогресу перед наступним очним раундом та перевірки того, як політичні домовленості жовтня перетворюються на практичні юридичні процедури, ліцензії та митні зміни. А на березень 2027 року планується проведення третього раунду міністерських консультацій з питань торгівлі та інвестицій (Trade and Investment Consultations), під час якого оцінюватимуться подальші кроки щодо взаєморозуміння по гібридних автомобілях, прискореної видачі ліцензій на рідкісноземельні метали, зниження митних тарифів за правилами СОТ та доступу європейських товарів на ринок Китаю. Тож принаймні до початку 2027 року відкритих торговельних воєн вдасться уникати через узгоджений графік діалогу.
Наразі є три можливих сценарії подальшого розвитку подій. Перший, найбільш ймовірний за поточної динаміки – кероване економічне протистояння. За такого сценарію ЄС поступово запроваджуватиме інструменти захисту промисловості, а Китай погоджуватиметься на окремі поступки, однак не змінюватиме фундаментальних принципів своєї економічної моделі. Торговельний дисбаланс зберігатиметься, однак сторони уникатимуть масштабної політичної та економічної конфронтації. Другим сценарієм негативного характеру є торговельна ескалація. В такому випадку ЄС посилюватиме обмеження китайського імпорту, а Пекін відповідатиме розширенням експортного контролю, обмеженням доступу європейських компаній чи іншими способами економічного тиску. Тоді економічна взаємозалежність все більше перетворюватиметься на геополітичну конфронтацію, а найбільше це протистояння зашкодить країн та галузям, залженим від китайських компонентів та сировини. Третій, позитивний сценарій, передбачає реальне вирішення проблеми, а не просто уникнення її до наступних консультацій. Якщо Китай зробить не просто точкові поступки, а забезпечить покращення доступу європейських компаній до свого ринку, зросте імпорт європейської продукції до Китаю, а ЄС послабить розробку нових захисних заходів, при цьому не відмовляючись від стратегії «зниження ризиків» – можливе скорочення торговельного дисбалансу та знаходження сторонами взаємовигідних механізмів співпраці, однак повністю проблему всеодно не буде вирішено, оскільки надлишкові виробничі потужності Китаю, державне субсидіювання та проблеми конкурентоспроможності ЄС все ще підтримуватимуть торговельний дефіцит..
Є декілька основних індикаторів, за якими варто простежити, щоб зрозуміти, куди рухатимуться економічні відносини між ЄС та КНР. В першу чергу це показник торговельного дефіциту за четвертий квартал 2026 року та наступні. Саме ці показники демонструватимуть, чи будуть дієвими досягнуті домовленості. Також наразі угода щодо гібридних автомобілів, досягнута під час жовтневих консультацій, не має чітких формулювань. Тож варто очікувати на оприлюднення обов’язкового регламенту із чіткими квотами чи формулою обмеження китайського експорту гібридів до ЄС. Щодо ліцензій на рідкісноземельні елементи, важливо пам’ятати, що Китай не скасував сам експортний контроль, а лише погодився прискорити видачу ліцензій для європейських компаній. Варто стежити за фактичними термінами обробки заявок європейських підприємств автопрому, вітроенергетики та оборонної сфери і зважати на наявність негласних затримок. Це дасть розуміння, наскільки поставлені домовленості виконуються. Ще одним індикатором є доля Закону про індустріальний акселератор, дедлайн узгодження якого – кінець 2026 року. Фінальний текст, узгоджений між Європарламентом і Радою ЄС, покаже, які саме преференції отримає європейська промисловість і які вимоги висуватимуться до ланцюгів постачання. Важливим індикатором є одна з найголовніших причин проблеми – надлишкові виробничі потужності Китаю. Варто слідкувати за внутрішнім попитом у Китаї, а також за наявністю рішень Пекіна щодо обмеження надлишкових інвестицій у промисловість. Оскільки ЄС готує інструменти для захисту власної економіки, індикатором може бути і те, чи періорієнтовуватиме Китай експорт на альтернативні ринки АСЕАН, Африки та Латинської Америки. Однак якщо навіть за умов диверсифікації та попри обмеження китайський експорт до ЄС продовжить зростати, це говоритиме про те, що між ЄС та КНР є значна торговельна залежність і для ЄС скоротити цей дефіцит є непростим завданням.
Автор – Вероніка Шупило, молодший дослідник програми “Азійські студії” аналітичного центру ADASTRA
Якщо Вам сподобалась стаття і Ви хочете підтримати розвиток нашого центру, долучіться до нашого Mono. Ваша допомога сприяє розвитку незалежної української аналітики!